乘联分会秘书长崔东树11月21日发布10月商用车市场分析报告。数据显示,2026年10月新能源商用车交强险销量达12.10万台,较9月的13.07万台小幅回落,但仍维持高位;1至10月累计销量98万台,同比增长44%。自3月起,新能源商用车单月销量持续站稳9万台以上,整体远高于2023至2025年同期水平,成为整体承压的商用车市场中唯一保持高增长的板块。
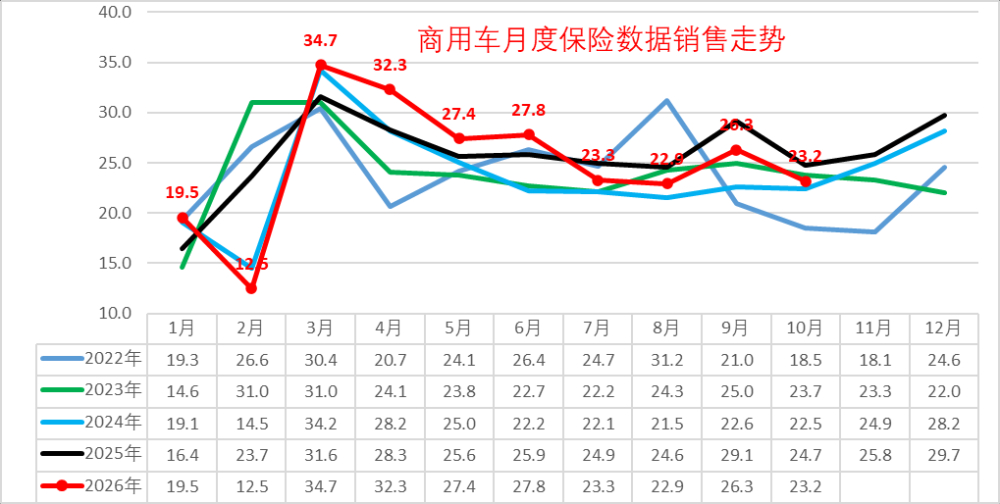
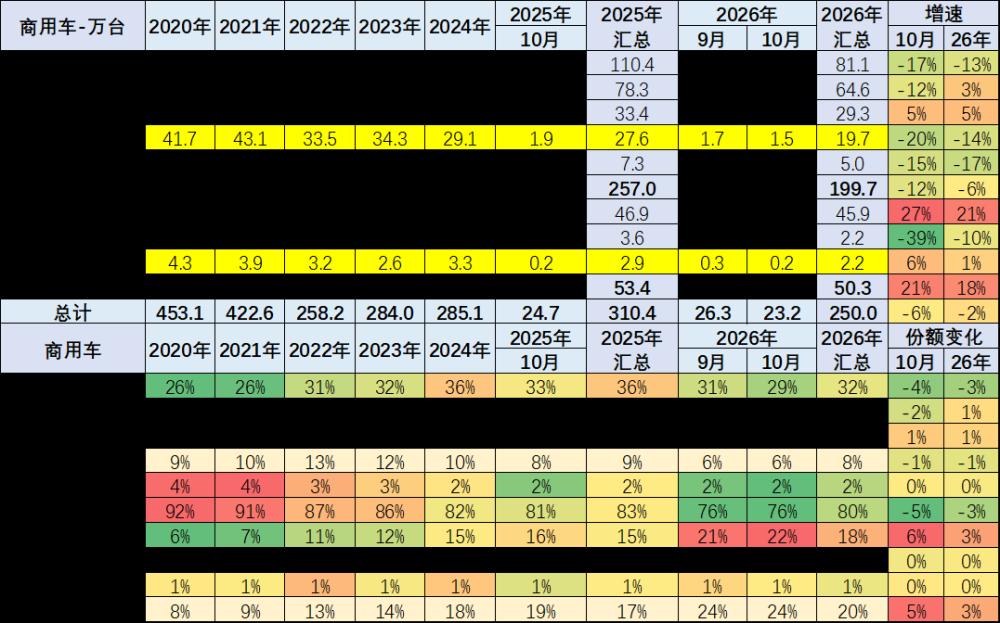
渗透率方面,10月新能源商用车渗透率达到52.2%,持续走高,纯电动是绝对主力,插混与氢能源占比保持稳定;1至10月累计渗透率39.1%,较往年大幅提升。对比之下,商用车市场整体10月交强险销量23.2万台,同比下滑6%,1至10月累计250万台,同比微降2%,传统燃油商用车的份额正在被快速替代。
细分市场分化显著。客车板块新能源渗透率达86%,电动化基础最为扎实;卡车板块渗透率41%,其中重卡渗透率高达58%,成为本轮渗透率提升的核心亮点,轻卡、微卡也达到35%。轻客以73%的渗透率成为电动化程度最高的单一板块,华南地区更是高达88%,城配场景的电动化普及度领先全国。
竞争格局同样在快速洗牌。轻客市场江铃份额提升至33%,渗透率59%稳居龙头;大中型客车市场宇通以35%的份额位居第一,厦门金龙渗透率达85%;轻卡市场福田虽稳居份额龙头,但自身渗透率仅22%,吉利、比亚迪、奇瑞等新势力保持100%纯电;中重卡市场徐工渗透率高达97%,湖南汽车实现100%电动化,解放、重汽、东风等传统大厂的转型节奏仍有差距。
崔东树指出,2026年商用车市场呈现明显的阶段性波动特征:受春节错峰影响1至2月销量明显下滑,3至6月保持高位,7至10月走势则低于历年同期季节性水平,走出独立下行行情,行业重回存量博弈。在此背景下,新能源转型正成为份额再分配的核心变量,吉利、徐工、长安跨越、湖南汽车等转型企业表现亮眼,新势力与转型车企的整体竞争力明显更强。