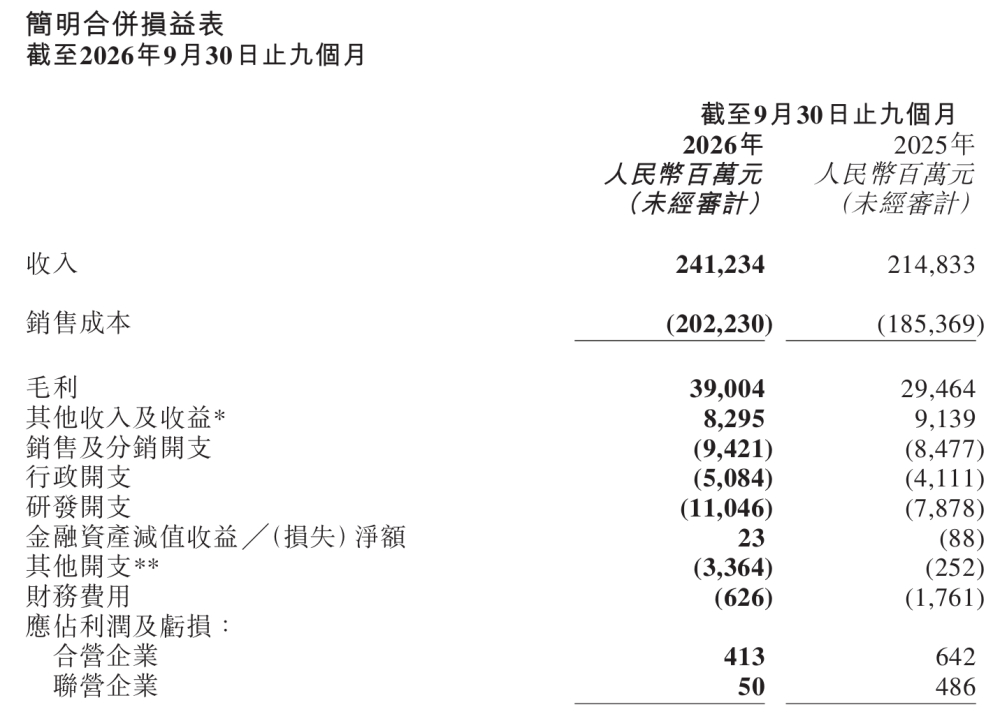
奇瑞汽车10月30日披露截至2026年9月30日止九个月的未经审计财务数据:前三季度实现收入2412.34亿元,同比增长12.29%,上年同期为2148.33亿元;毛利390.04亿元,同比大增32.38%,毛利率提升至16.17%。在国内价格竞争白热化的背景下,奇瑞营收与毛利增速均显著跑赢同期10.5%的销量增速,展现出高质量增长的特征。
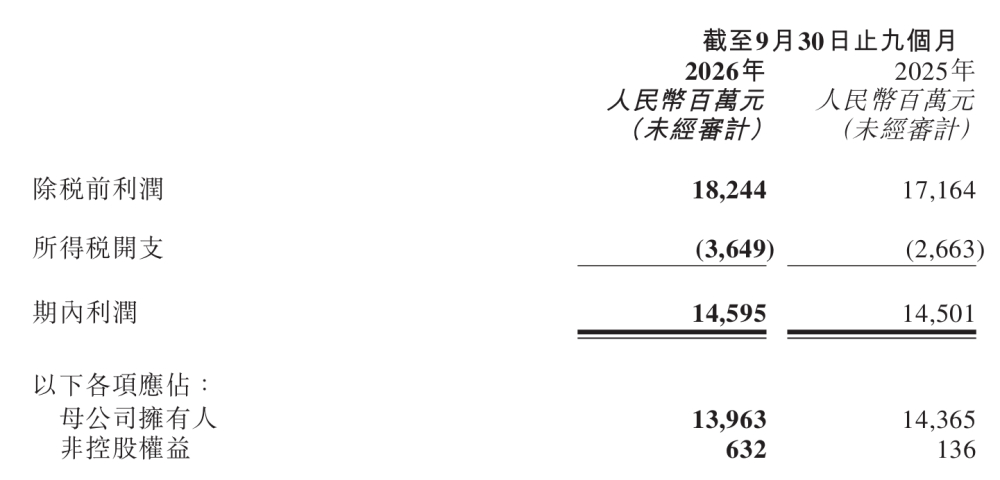
盈利端,前三季度期内利润145.95亿元,上年同期为145.01亿元,基本持平;母公司拥有人应占利润139.63亿元,同比下降2.8%,净利润率6.05%。费用方面,研发开支110.46亿元,同比大增40.21%,增速约为收入增速的3.3倍,研发投入占收入比重从去年同期的3.67%升至4.58%;行政开支50.84亿元,同比增长26.67%。
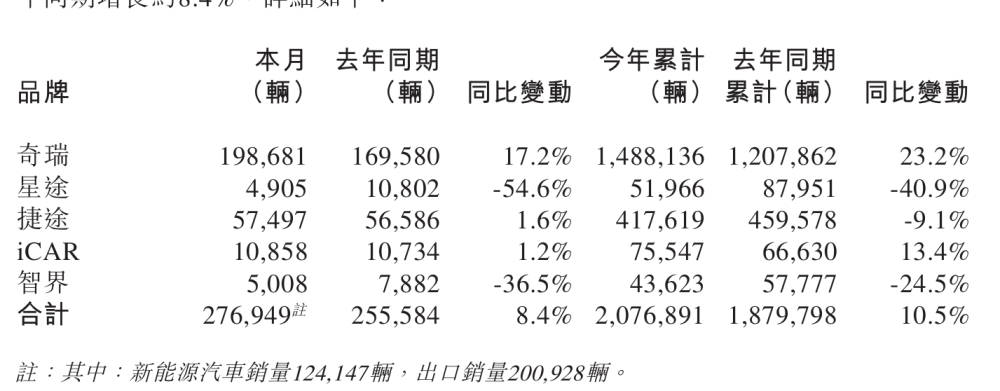
销量结构是这份财报的最大看点。前三季度公司累计销量207.69万辆,同比增长10.5%,其中出口149.91万辆,同比大增65.6%,海外销量占比超过七成,国内销量57.78万辆,占比不足三成。分品牌看,奇瑞品牌前三季度累计销量148.81万辆,同比增长23.2%;捷途品牌41.76万辆,同比下滑9.1%;iCAR同比增长13.4%,星途与智界则分别下滑40.9%和24.5%。
海外市场的持续放量构成奇瑞增长的基本盘。公司产品已销往全球130多个国家,布局8大海外整车工厂,OMODA & JAECOO进入全球79个市场,iCAR V23在泰国、马来西亚、尼泊尔、南非等国细分市场位居首位,瑞虎系列、欧萌达等车型在海外成为爆款,欧洲等市场新能源车型实现爆发式增长。
新品与订单层面,奇瑞披露全新QQ3已连续六个月销量破万,目前仍有10万辆全球订单待交付;风云A9 9月交付超7000辆、单月订单突破2万辆;风云T7 9月交付6168辆、在手订单超1.6万辆;iCAR V23全球累计销量超10万辆;智界V9在10月迎来第3万辆交付;神行者8已于9月完成首批交付,进入规模化交付阶段。
奇瑞在公告中提示,汽车行业竞争激烈且发展迅速,新能源汽车需求或呈现周期性、政策驱动性及波动性特征,全球化经营亦面临地缘政治、贸易合规、汇率波动等挑战。从财报表现看,海外与新能源两大增长曲线已经成型,但智界、星途等高端板块的持续下滑,仍是奇瑞接下来需要直面的短板。