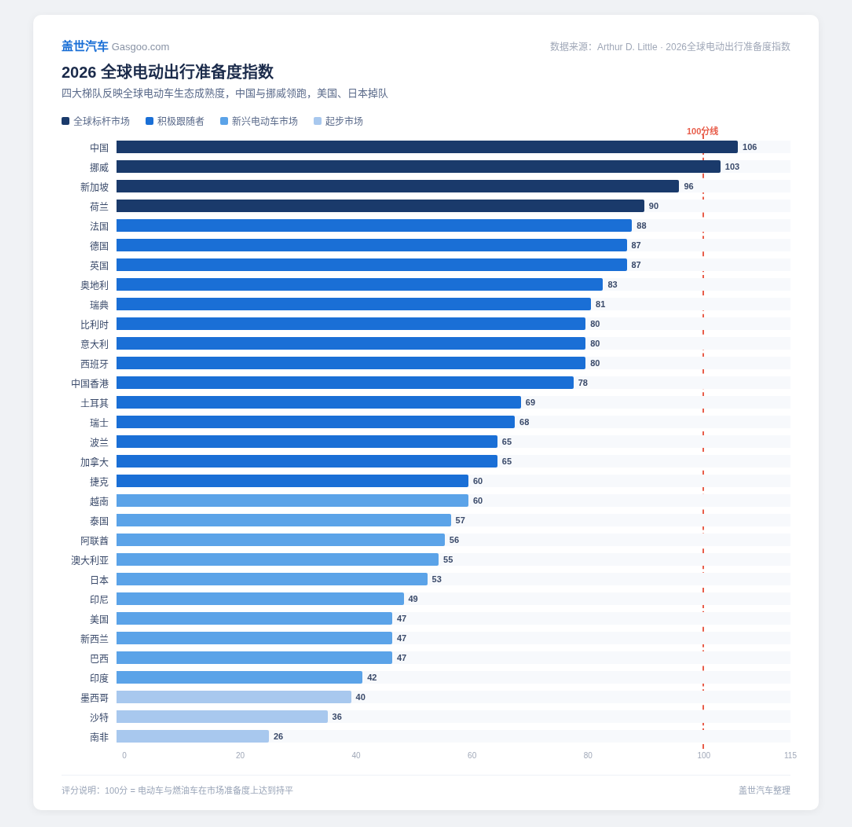
全球电动车生态成熟度有了最新的量化标尺。国际咨询机构Arthur D. Little近日发布2026全球电动出行准备度指数,对全球31个市场从宏观环境、市场格局、消费者意愿、充电基础设施和拥车成本五个维度打分,并以100分作为电动车与燃油车站在同一起跑线的分界线。结果显示,中国以106分位居全球第一,挪威以103分排在第二,这也是全球仅有两个越过100分线的市场。
紧随其后的是第一梯队的另外两个成员:新加坡96分、荷兰90分。欧洲大陆整体表现密集,法国位列第五、德国第六,其后依次是英国、奥地利、瑞典、比利时、意大利和西班牙。该机构指出,这些市场的基础条件都已具备,但普遍卡在价格这一关,可负担性仍是电动车从尝鲜走向大众的最大制约。
真正意外的是两家传统汽车强国。全球第二大汽车市场美国仅排第25位,日本排第23位,双双跌出前20。指数分析认为,美国的问题出在政策反复,联邦层面的税收抵免资格越收越紧、各州充电基础设施建设参差不齐,消费者实际可获得的优惠减少,需求随之承压;日本则选择了所谓技术中立的路线,继续给混动和插混留出政策空间,为本土汽车工业保留缓冲,但也因此在纯电生态准备度上被甩到了后面。
对于欧洲在2024年经历的电动化退潮,指数的判断是减速而非脱轨。以德国为例,2023年底补贴突然退出后,2024年电动车销量应声下跌27%,但2025年又反弹了43%,电动车份额从13%升至19%,背后是充电网络扩张、车型供给跟上和公司用车税收激励的共同作用;法国2025年电动车份额已超过20%,荷兰达到40.3%,挪威2025年新车注册中电动车的占比更是高达97%。此外,越南电动车份额已达40%,泰国为23%,土耳其为22.3%,这些非传统汽车强国的电动化速度同样快于多数欧洲国家。
报告同时点出了竞争格局背后的效率差距:中国车企大约24个月即可完成一轮新车型开发,欧洲车企普遍需要48个月,且中国车企持续追踪用户反馈、快速迭代到下一款车,这种速度差正在改写行业竞争逻辑。Arthur D. Little汽车业务经理尼古拉·博尔戈表示,决定领先地位的不是制造规模,而是一整套生态,包括充电基础设施、政策激励、消费者用车成本和监管框架;他建议欧洲车企不要只把中国当竞争对手,而要当作反向创新引擎,雷诺新款Twingo在中国开发、在欧洲生产组装就是这种新模式。