11月6日消息,中信里昂发布研报称,将长城汽车(02333)H股目标价下调至7港元,维持“跑赢大市”评级。该行同时将长城汽车2026至2028年净利润预测分别下调39%、46%及52%,预计2026年全年净利润为68亿元人民币,同比下降31%。
研报指出,长城汽车2026年第三季度净利润同比下降41%至13.6亿元人民币,主要受到新车上市促销活动及国内销量同比下降约30%的影响。与此形成对照的是,其出口销量占比则上升至55%,海外市场已接棒成为销量结构中的最大板块。财报数据显示,长城汽车前三季度营收1598.69亿元,归母净利润38.26亿元。
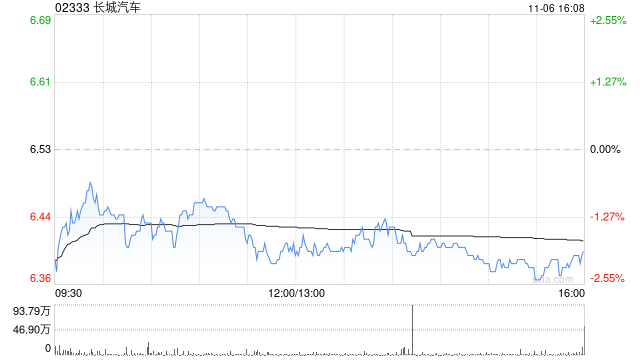
从销量结构看,利润压力来自产品结构的此消彼长。三季度长城汽车单车平均售价约17.2万元,同比、环比均有所下滑;利润贡献较高的坦克品牌销量占比降至14.9%,而定位低价纯电的欧拉品牌销量增速约109%,欧拉5主销10万元级市场,毛利空间偏低。销量基本盘方面,哈弗H6与哈弗大狗前九个月累计销量分别下滑约19%,在10万至15万元主流细分市场持续承受竞品价格挤压。
长城汽车在三季报中回应称,国内市场竞争加剧、促销投入增加对利润形成压制,但智能化、越野新能源细分赛道保持稳定交付,海外销量与高价值车型占比稳步抬升。管理层表示,将坚持细分赛道差异化策略,控制费用节奏,依托海外市场拓展改善盈利空间。
展望四季度,中信里昂预计长城汽车净利润将反弹至30亿元人民币,主要受俄罗斯约20亿元回收费退款延迟到账的推动,但部分增幅将被年终奖金计提抵销。此前招银国际亦大幅下调其目标价,多家外资与中资券商对其盈利前景的分歧,将取决于高端新品爬坡与海外本地化降本的实际兑现节奏。