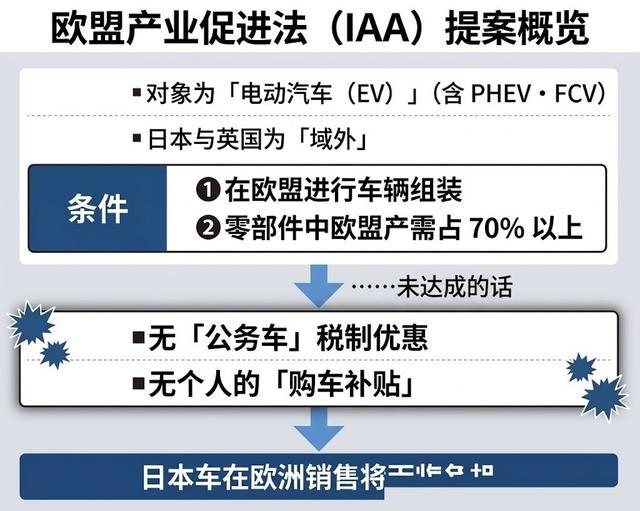
欧洲汽车业的大门正在换一把新锁。欧盟推动的产业促进法案(工业加速法案)提案明确:电动车想要拿到欧洲政府采购订单和各类补贴,必须在欧盟境内组装,非电池零部件中欧盟本土产需占七成以上;2027年之后,约三分之二的电动车还须使用欧盟产电池。达不到门槛的车型,将拿不到公务车相关税制优惠,个人购车补贴也无从谈起。
这套规则一边对中国电动车维持高关税,一边又催促中国车企尽快把工厂搬到欧洲,看似矛盾,逻辑却相当清晰:关税挡住的是整车进口,法案真正想要的,是把产业链、就业和研发留在欧洲本土。欧元区工业产出今年年初跌至近年低位,能源成本高企、订单减少,制造业是欧洲的命根子,而汽车正是制造业的顶梁柱,欧盟显然不想在电动化这波转型中再度掉队。
反应最快的是中国车企。比亚迪押注匈牙利塞格德工厂,总投资约40亿欧元,首批车型为海豚SURF,纯电与插混车型都将在当地生产,公司还在南欧物色第二个生产基地,西班牙是热门候选;零跑选择与斯泰兰蒂斯深度绑定,今年5月宣布零跑国际直接接管对方在西班牙的两座工厂,萨拉戈萨新线预计年内投产零跑紧凑型SUV;奇瑞则接手巴塞罗那自由贸易区原日产工厂,与西班牙本土企业Ebro合资,欧萌达系列已启动生产。
相比之下,深耕欧洲四十多年的丰田显得被动。2026年上半年,丰田在欧洲销售63.36万辆、市场份额约7%,稳居当地销量第二,但纯电动车型占比仅约一成,主力纯电车仍从日本本土工厂装船出口。欧盟8月新车市场中纯电份额已冲到30.5%,丰田虽宣布向捷克工厂投入逾6亿欧元、计划2028年起在当地生产纯电车型和电池,但中间两年多的空档期,增量市场正在被对手快速吃掉。
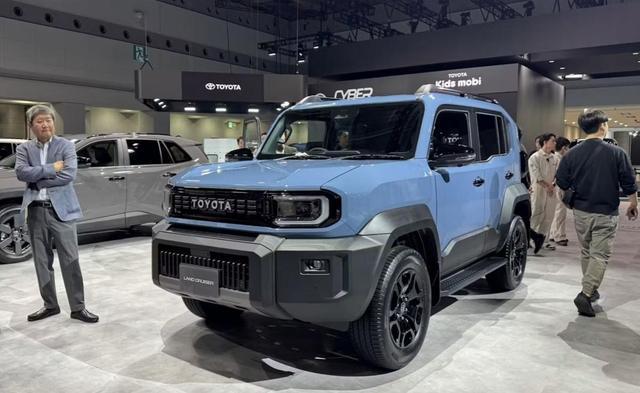
数据印证了这一此消彼长。8月比亚迪在欧洲注册量突破2.6万辆,同比翻了一倍多;零跑当月售出7630辆,保持三位数增速。欧洲汽车制造商协会的数据显示,8月中国品牌在欧盟及英国市场的合计新车份额已达11.3%,而去年同期仅为7.1%。规模虽仍不及大众、丰田,但这股势头已让老牌巨头坐立不安。
当然,进欧洲建厂并不是免费午餐。欧盟新规对本地化的要求相当苛刻:研发投入须按营收比例在当地落实,本地员工要占到一半,原材料和零部件也须有相当比例来自欧盟采购,生产成本随之上升;匈牙利新政府还在重新审查部分投资项目。业内普遍认为,谁能把工厂、研发和供应链真正落到欧洲,谁就能在这轮产业洗牌中占据主动;仅靠出口卖车,在欧盟的新账本里已经不再算数。