10月9日,据《长江商报》报道,长城汽车(601633.SH、02333.HK)前三季度"成绩单"与股权激励考核目标的差距正式摆上台面:2026年前9月公司整体销量92.03万辆,同比下降0.33%,对照激励计划设定的全年不低于180万辆的销量考核线,完成率仅约51%。叠加上半年归母净利润24.65亿元、同比大跌61.11%的业绩表现,销量与净利润两项考核指标在年内达成已基本无望,未达标部分的限制性股票将按规则由公司统一回购注销。
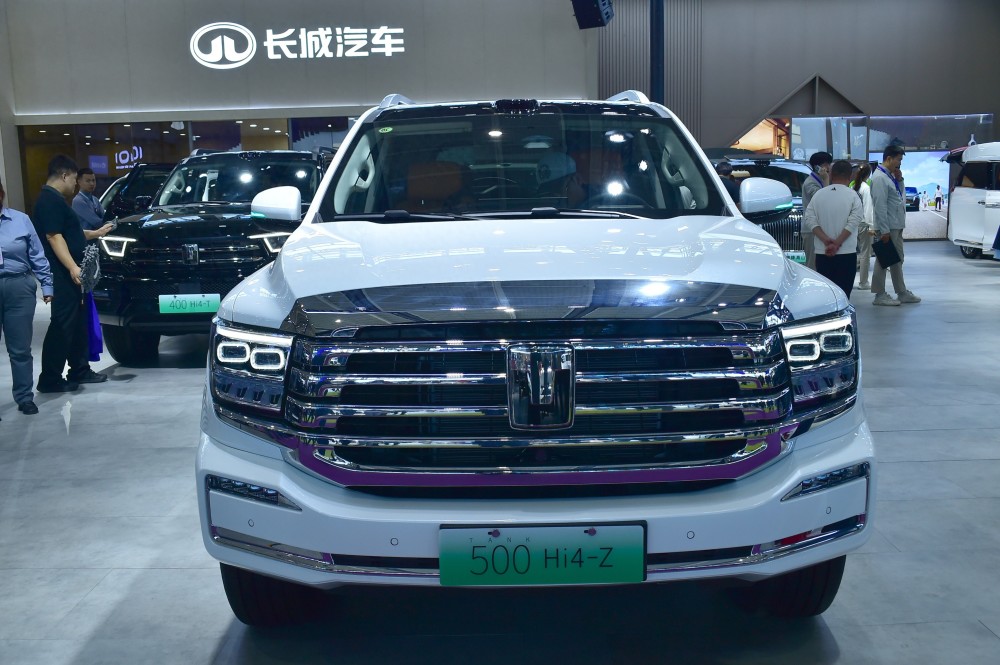
拆开五大品牌来看,分化十分刺眼:哈弗前9月销量51.51万辆,同比下降2.54%;魏牌6.66万辆,同比增长4.7%;长城皮卡13.58万辆,同比微降0.29%;欧拉5.94万辆,同比翻倍增长100.19%;坦克14.28万辆,同比下降13.53%——三个品牌下滑、仅欧拉与魏牌正增长。单看9月,公司销量11.49万辆,同比下降13.99%,创下自2025年1月以来最大单月同比降幅,欧拉的翻倍增长显然难以对冲主力板块的失速。
考核目标难达成的根源要回到2026年6月发布的限制性股票激励计划:解除限售考核覆盖2026、2027两个会计年度,销量与净利润权重各占50%。2026年的门槛是销量不低于180万辆、归母净利润不低于100亿元;2027年进一步提高到216万辆、150亿元。而长城汽车2025年销量为132.37万辆,同比增长7.33%,这意味着2026年销量需要增长约36%才能达标;如今前三季度仅完成约51%,剩下三个月月均销量须达到29.32万辆,已无实现可能。
业绩端同样吃紧。2026年上半年,长城汽车实现营业收入1021.01亿元,同比增长10.58%,归母净利润却只有24.65亿元,同比下降61.11%。公司解释称,净利润下滑主要系海外税收政策补贴收益收回延期及汇率波动所致。更关键的是,激励计划设置了80%的达成率解禁门槛——按此折算,2026年仍需做到销量144万辆、归母净利润80亿元,在销量转负、汇率扰动未消的背景下同样难以企及。
不过长城汽车并非没有底牌。前9月海外累计销售47.6万辆,同比大增42.43%,占比超过五成,泰国、巴西的全工艺整车基地叠加多国KD工厂与超1600家海外渠道,构成了利润的"压舱石";研发投入也保持定力,前9月研发费用45.68亿元,同比增长7.74%。只是魏牌高山智慧版因合格证系统延迟被迫推迟交付、高管公开致歉的插曲,也暴露出新品节奏管理上的短板。
对长城汽车而言,2026年180万辆、100亿元的双目标落空几成定局,四季度的看点将集中在坦克、高山等高价值车型的放量节奏与海外市场的对冲能力上。而按照规则不得递延的考核机制,市场更关心的是:2027年216万辆、150亿元的目标,会在接下来几个月里迎来一轮现实性修正吗?