乘联分会最新零售数据显示,9月全国乘用车零售170.2万辆,同比下降24%;其中新能源乘用车零售114.1万辆,同比下降12%。在渗透率处于历史高位的背景下,新能源车增速由正转负,成为本月数据中最具信号意义的变化,此前"整体下滑、新能源逆势增长"的市场结构被打破。
从全年走势看,需求收缩并非单月扰动。2月受春节与购置税免税政策退坡影响,乘用车零售同比下降25.4%,新能源同比下降32.0%;7月零售同比下降20.9%。9月24%的降幅介于两者之间,显示终端需求偏弱贯穿全年。去年同期在政策与基数支撑下销量较高,今年缺乏同等力度支撑,叠加消费者观望情绪,零售端持续承压。
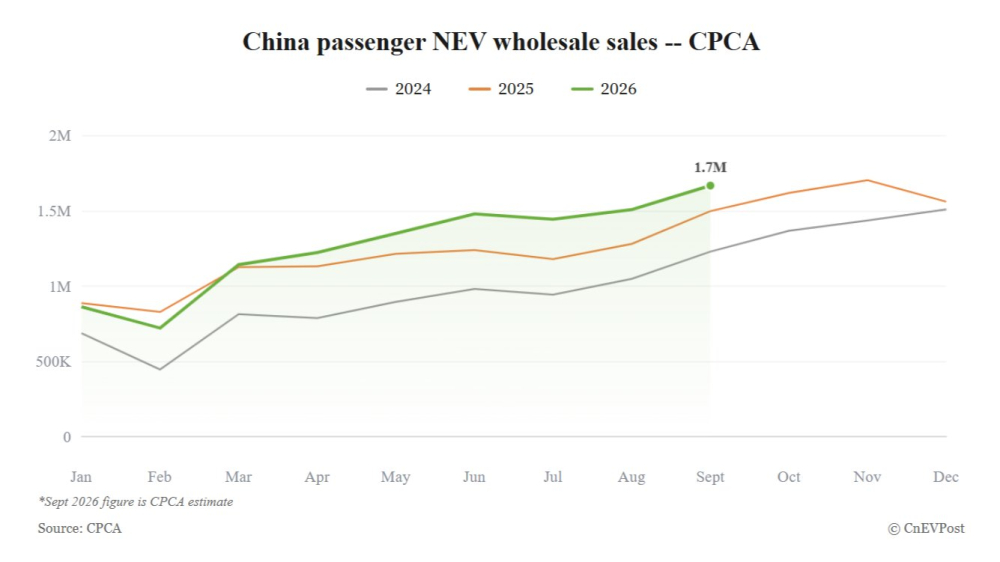
新能源转负的信号意义在于,长期扮演增长引擎的新能源车对整体车市的拉动正在减弱。6月国内新能源渗透率达63%、7月进一步升至65.1%,高位渗透下,增量越来越依赖对存量燃油车的替代,而在整体需求收缩时,这一替代进程同样放缓。此前乘联分会预估9月新能源乘用车批发167万辆创年内新高,批发与零售的温差也折射出渠道端仍在消化库存。
对车企而言,四季度的量价与盈利将同时承压。一季度汽车行业利润率已降至3.2%的历史新低,行业平均单车净利润约10965元;2026年开年已有近70款车型集体降价,新能源与燃油车平均降价力度均超过13%。需求疲软环境下,以价换量的效果递减,价格竞争可能进一步加剧,行业盈利修复更加困难。
展望后市,乘联分会已将2026年国内汽车销量预测从下降1%下修至下降11%,9月数据进一步强化了需求偏弱的前景。后续需重点关注四季度是否出台新的刺激政策,以及车企在价格与库存策略上的调整节奏。