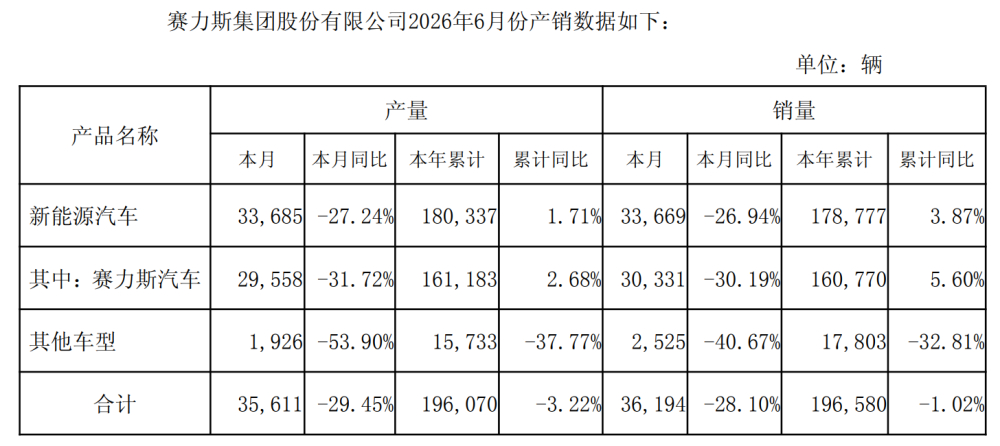
AutoCN(auto-cn.com)08月22日报道——赛力斯汽车日前披露了一份“矛盾”的半年报:问界品牌销量增长,营收却同比下滑,利润更是由盈转亏。财报显示,上半年赛力斯营业收入574.93亿元,同比下滑7.87%;归母净利润-17.17亿元,上年同期为盈利29.41亿元;扣非归母净利润-23.79亿元,同比下滑196.12%;综合毛利率21.80%,较同期下滑4.7个百分点,盈利空间被明显压缩。
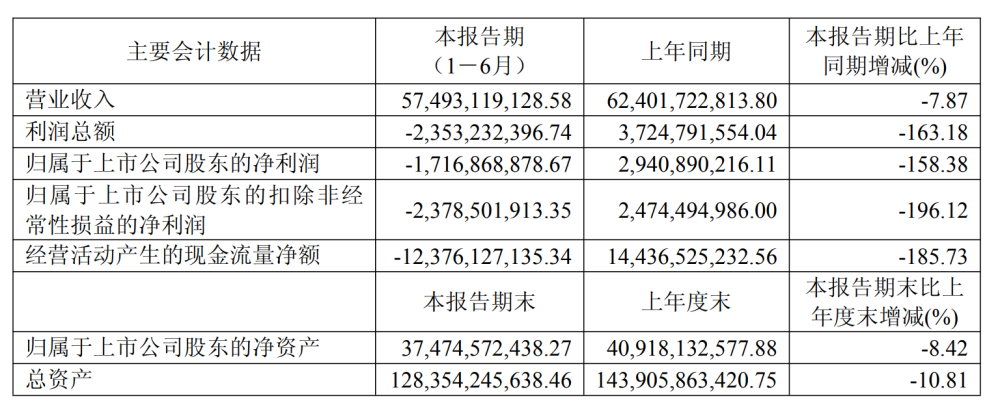
销量端却是另一番景象。上半年赛力斯汽车销量17.88万辆,同比增长3.87%,其中问界品牌销量16.08万辆,同比增长5.60%,贡献了绝大多数销量来源。一边是销量小幅向上,一边是营收利润双双向下,“越卖越亏”成为市场讨论的焦点。
亏损并非单一因素所致,而是产品周期、成本压力、资产调整多重因素叠加的结果。赛力斯解释称,营收利润下滑主要系产品销售结构变化,二季度主力车型处于产品迭代过渡期,产能及销售规模效应未充分释放,叠加电池、芯片等核心零部件价格阶段性上涨及相关资产减值计提的综合影响。
具体来看,首先是车型迭代的周期阵痛:二季度老款M5、M7降价清库拉低了单车收入与毛利,而M9、M6等新车型刚进入交付阶段,产能尚未完全释放,规模效应未充分发挥。其次是上游成本抬升:报告期内碳酸锂、车规存储芯片、工业金属价格反弹,问界系列主打高阶智驾与大电池配置,对芯片、电池依赖度高,直接推高单车成本。此外,部分适配老车型的模具、开发项目价值下降,公司计提了相应资产减值,虽不产生实际现金流出,但放大了账面亏损幅度。
尽管利润承压,赛力斯的财务底盘依然稳固。截至报告期末,公司现金及现金等价物达731.5亿元,有息负债率仅3.2%,几乎没有短期偿债压力,足以支撑持续研发与新品投入。但风险同样不容忽视:毛利率下滑、价格战持续、新品能否持续放量,都将决定后续业绩修复的节奏。
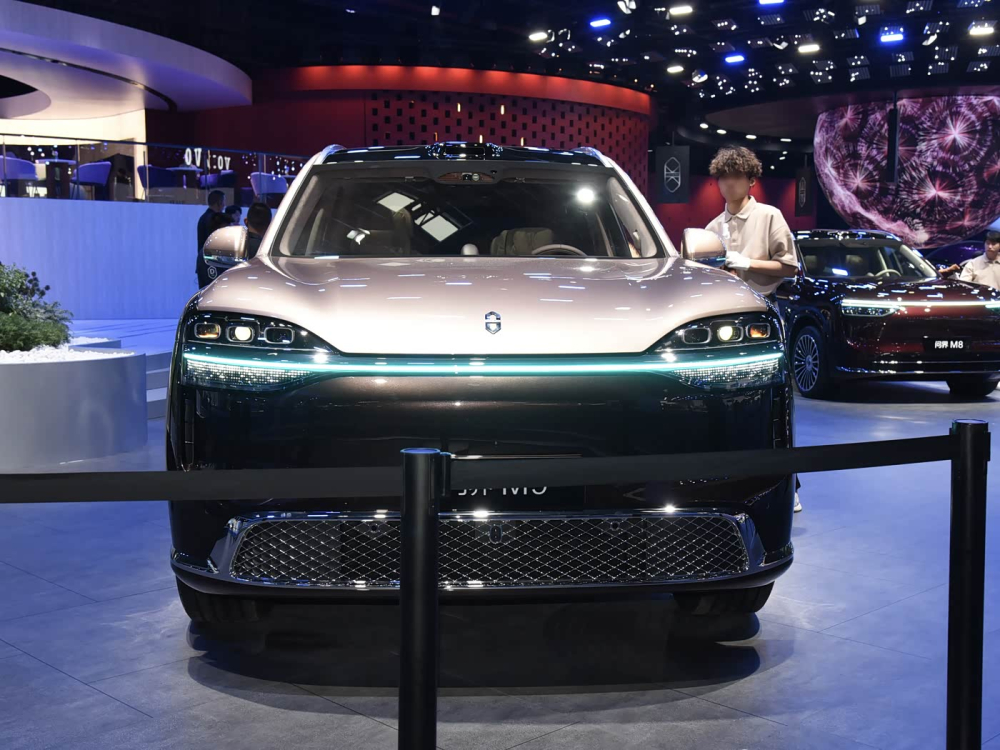
放在行业视角看,赛力斯的处境正是当下中国高端新能源车企的缩影——销量增长只能摊平成本,并不一定赚钱;产品迭代要承担老款空档;做高阶智驾就要背负高昂研发费用;上游成本波动随时侵蚀利润。上半年问界推出的M6、新一代M9短期内取得了一定成绩,但新品能否持续上量、充分释放规模效应、摊薄单车成本,并稳住毛利率逐步修复盈利,仍是赛力斯下半年的核心考题。