中国汽车动力电池产业创新联盟10月15日发布2026年9月动力电池月度信息。9月国内动力电池装车量达到87.2GWh,环比增长10.4%,同比增长14.7%;1-9月累计装车量576.3GWh,累计同比增长16.7%。在国内乘用车零售同比承压的背景下,装车量延续环比回升,成为四季度开局阶段为数不多的正向信号。
技术路线上,磷酸铁锂的主导地位继续强化。9月磷酸铁锂电池装车量74.5GWh,占总装车量的85.5%,环比增长10.3%,同比增长19.9%;三元电池装车量12.3GWh,占比14.1%,环比增长11.7%,但同比仍下降10.9%。拉长到1-9月看,磷酸铁锂累计装车477.2GWh、占比82.8%,同比增长18.5%;三元累计97.9GWh、占比17.0%,同比仅增7.3%,两条技术路线的份额差距进一步拉大。
企业格局方面,宁德时代9月装车量35.49GWh,以40.92%的份额继续居首,但占比较上月回落0.52个百分点;比亚迪装车量18.29GWh,份额21.09%,较上月微升0.11个百分点,两家合计份额仍超过六成。
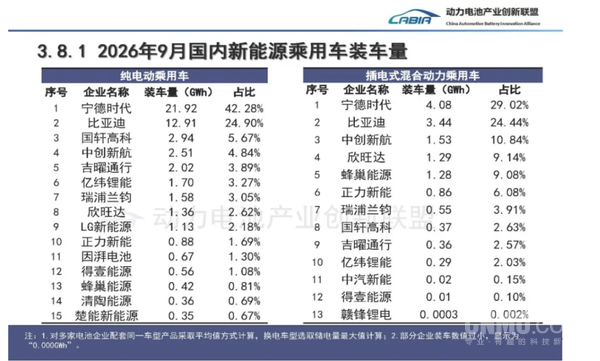
细分到乘用车领域,纯电动车型中宁德时代装车21.92GWh、占比42.28%位居第一,比亚迪12.91GWh、占比24.90%次之,国轩高科、中创新航、吉曜通行以2.94GWh、2.51GWh和2.02GWh分列三至五位;插电混动车型中宁德时代4.08GWh、占比29.02%居首,比亚迪3.44GWh、占比24.44%紧随其后,中创新航、欣旺达、蜂巢能源进入前五,二线电池厂在细分市场的存在感持续提升。
供需与出口两端同样保持高景气。9月动力和储能电池合计产量237.8GWh,同比增长57.3%;合计销量222.7GWh,同比增长52.0%,其中动力电池149.2GWh、储能电池73.5GWh,储能销量同比大增104.4%。出口方面,9月合计出口44.0GWh,环比增长3.7%,同比增长64.5%,占当月销量的19.7%;1-9月累计出口302.9GWh,同比增长51.6%。
AutoCN认为,9月数据折射出动力电池行业的两个结构性变化:一是储能正在接棒动力成为增长引擎,其销量增速104.4%远超动力电池的35.0%;二是头部集中度虽高但边际松动,宁德时代份额环比小幅回落,二线厂商借插混与储能放量追赶。随着四季度以旧换新政策延续、新车密集上市,叠加储能与出口的高增长,动力电池装车量有望继续环比走高。