乘联会最新发布的9月国内乘用车零售销量数据显示,纯电动车当月零售76.5万辆,同比下滑8.5%。跌幅虽然存在,但明显小于同期乘用车大盘,也显著低于插混与增程产品的下滑幅度。更值得关注的是车型层面的表现:9月单月共有21款纯电动车型零售销量突破1万辆,过万车型的密度成为观察纯电赛道的一个关键变量。
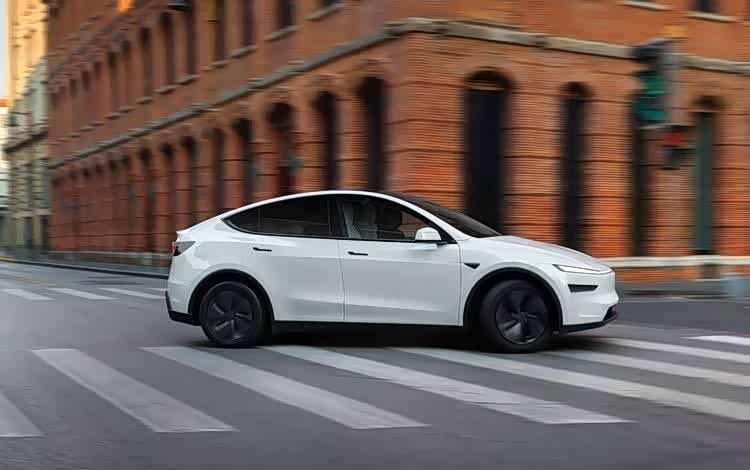
特斯拉Model Y以50359辆排在榜单首位。9月特斯拉对相关车型进行了价格调整,价格因素叠加Model Y自身的产品定位,使其当月销量表现迅速抬升。Model 3则售出14478辆,排在第八位——在国产纯电轿车持续围攻的背景下,Model 3仍凭借实际续航与性能层面的传统优势,维持着相对稳定的销量基本盘。
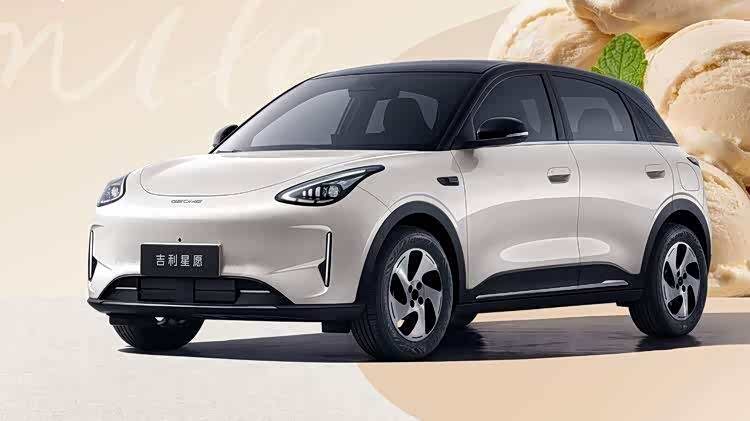
第二梯队被经济型车牢牢占据。比亚迪星愿以44275辆排在第二位,是榜单中销量最高的纯电小型车;元UP与零跑A10分别以22767辆和21772辆排在第三与第四位,两款纯电小型SUV单月销量均突破2万辆;长安启源Q05以18043辆位列第五。海豚售出16754辆排在第六位,缤果Pro与QQ3 EV分别拿下14002辆和12688辆,纯电小型车在9月形成了相对稳定的需求池。
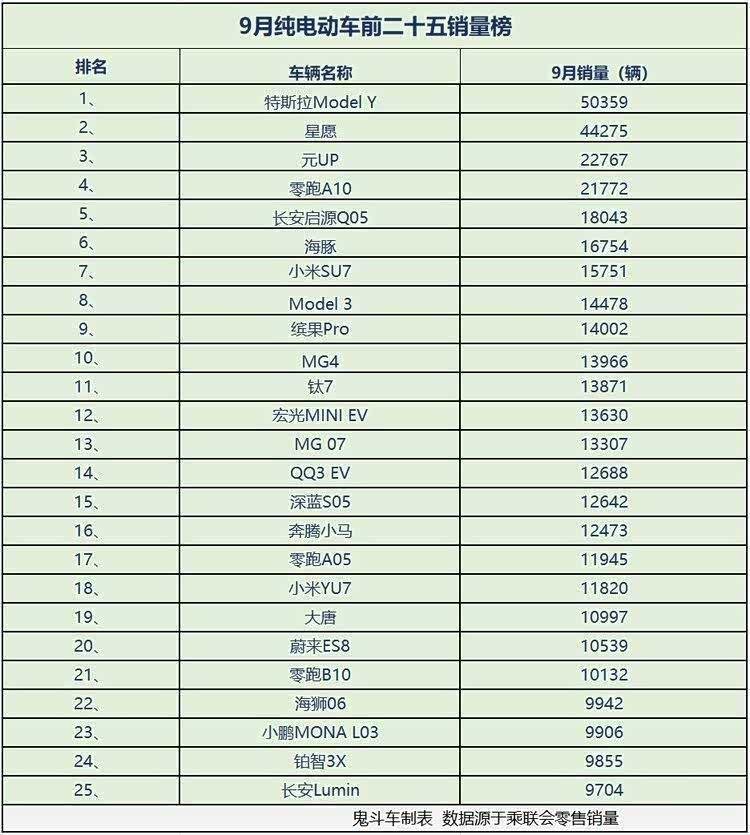
明星大单品同样保持强势。小米SU7在9月售出15751辆,是榜单中销量最高的明星车型之一;小米YU7售出11820辆排在第十八位,增速有所放缓但仍稳守过万,两款车让小米在9月榜单上同时占据两个席位。比亚迪大唐以10997辆排在第十九位,销量快速升温;蔚来ES8售出10539辆排在第二十位,豪华定位与服务体系构成其销量支撑。
榜单尾部同样看点十足:零跑B10以10132辆守住过万门槛,海狮06、小鹏MONA L03和铂智3X的零售销量均在9900辆上下,距离过万仅一步之遥。从整体结构看,纯电市场内部分化正在加剧:一端是Model Y、小米SU7这类高关注度明星车型,另一端是星愿、海豚、QQ3 EV等以经济实用属性切入市场的车型。对消费者而言,21款车型过万意味着同一预算段内的可选项显著增加;对品牌而言,围绕价格、定位和服务的竞争预计将在四季度进一步加剧。