中集车辆10月27日晚间披露2026年第三季度报告。公告显示,公司第三季度实现营业收入54.24亿元,同比增长3.13%;归母净利润1.52亿元,同比下降30.60%;扣非归母净利润1.50亿元,同比下降29.45%。前三季度累计营业收入161.61亿元,同比增长7.65%;归母净利润4.86亿元,同比下降21.82%;扣非归母净利润4.84亿元,同比下降18.95%。
最刺眼的是"增收不增利"的剪刀差。前三季度营收同比增长7.65%,利润却下滑超过两成;第三季度单季营收同比转正增长3.13%,归母净利润降幅反而扩大到30.60%,比前三季度累计降幅高出近9个百分点。按公告数据测算,公司第三季度单季净利率约2.8%,前三季度整体约3.0%,盈利空间仍在收窄。
扣非口径的对比能提供另一个观察角度。前三季度扣非净利润降幅18.95%,小于归母净利润21.82%的降幅,说明非经常性损益对报表形成了一定拖累;而第三季度单季扣非降幅29.45%与归母降幅30.60%基本同步,意味着这一季的利润下滑主要来自主营业务本身,而非一次性因素。
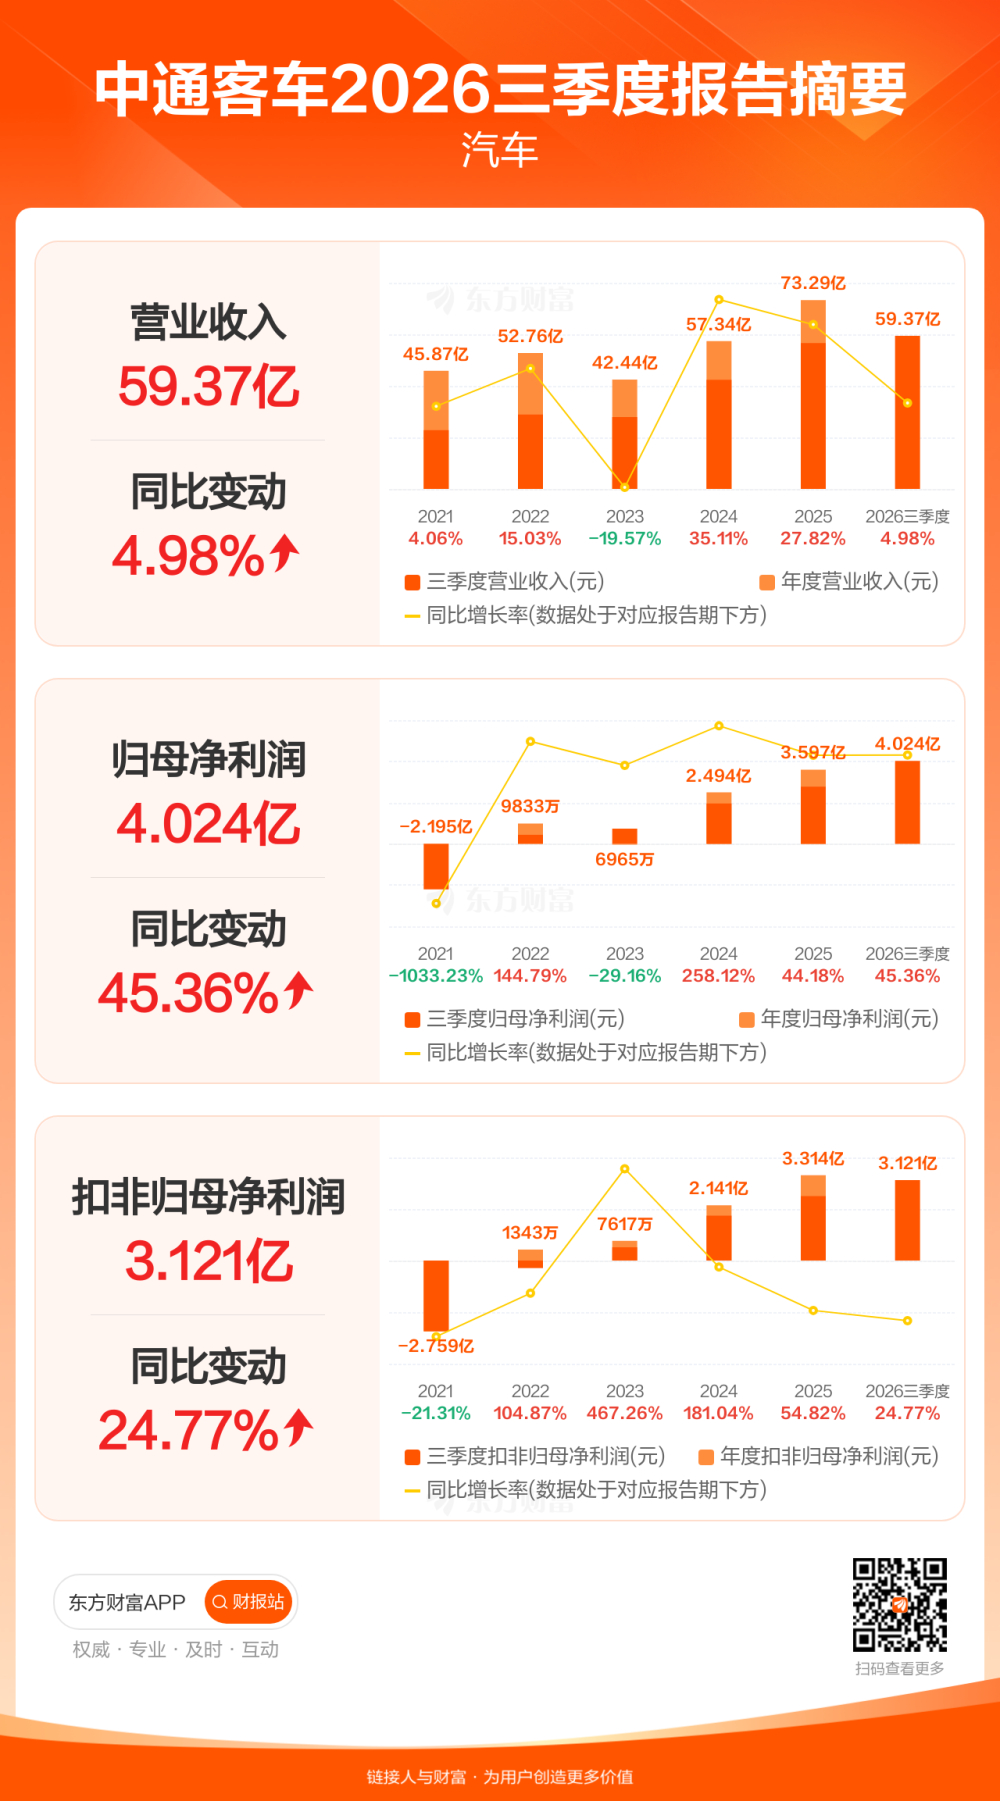
放在商用车板块里看,分化相当明显。同一天披露三季报的中通客车,前三季度归母净利润4.02亿元、同比增长45.36%,第三季度单季1.2亿元、同比增长38.43%,扣非增速还高于净利润增速。客车受益于公交更新与出口订单集中交付,而半挂车与专用车上装的需求更多挂钩公路货运景气度与港口、工程项目投资节奏,两个细分赛道的盈利曲线正在朝相反方向走。
对中集车辆而言,接下来的看点是收入结构能否换来利润率修复。营收连续保持正增长说明订单与交付量并未失速,但价格竞争与产品结构变化把增量吃掉了大半,如果第四季度不能把毛利率拉回,全年利润端的压力还将延续。公司前三季度归母净利润4.86亿元,距离此前的盈利中枢仍有差距,全年业绩能否守住,取决于海外市场高毛利车型的占比和国内半挂车更新周期的启动时点。