随着10月31日最后一批财报落地,A/H股16家整车上市公司2026年三季报全部披露完毕。财联社梳理发现,前三季度有10家公司营收同比增长,占比62.5%;但归母净利润实现增长的只有7家,占比不足五成。在购置税补贴退坡、价格竞争持续的背景下,多数主机厂三季度业绩承压,海外销量则普遍增长。
增长阵营中,吉利汽车表现最为抢眼:前三季度收入2725.64亿元,同比增长13%;母公司拥有人应占核心利润149亿元,同比大增41%,第三季度单季收入与核心利润均创同期新高。商用车板块则集中了多家营收净利双增的企业——福田汽车营收489.3亿元、归母净利11.47亿元;一汽解放营收511.85亿元、净利5.03亿元增长35.08%;中通客车净利4.02亿元,同比增速45.36%,为16家整车上市公司中最高。
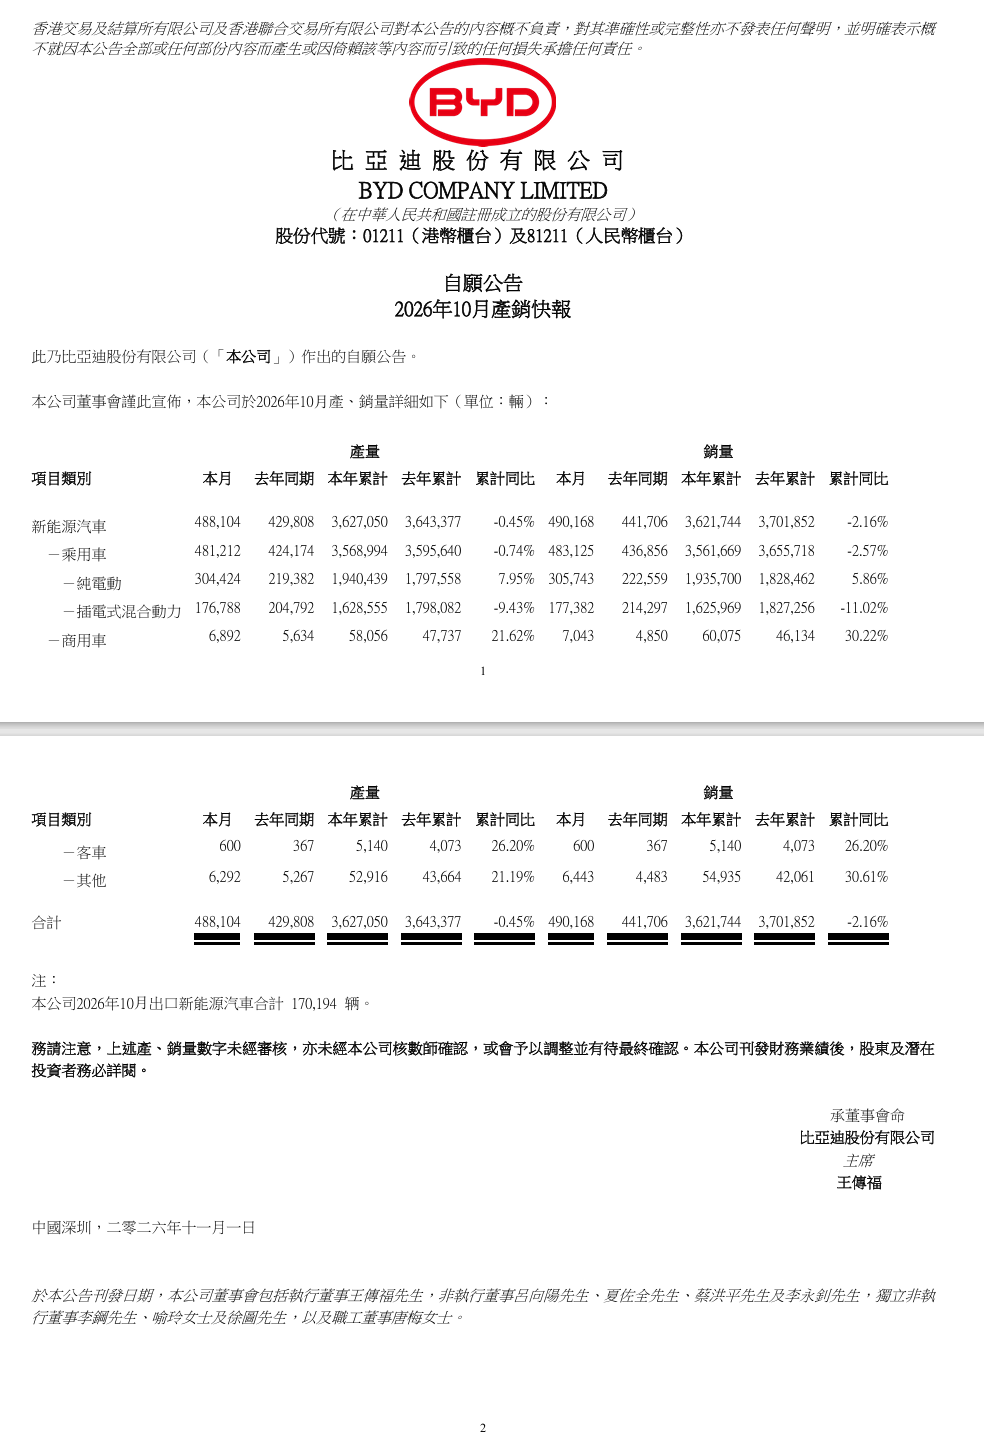
乘用车阵营分化明显。比亚迪前三季度营收5663.04亿元同比基本持平,归母净利润223.45亿元同比下降4.24%,但第三季度营收与净利润双双转正;上汽集团前三季度营收4552.21亿元下降2.94%,净利56.38亿元下滑30.4%;长安汽车营收1018.84亿元下降11.35%,净利仅0.59亿元同比骤降98.06%,第三季度更是亏损7.58亿元、由盈转亏。长安总裁叶沛回应称,当前业绩属于阶段性承压,背后包含外部成本端被动冲击与公司主动转型等因素。
亏损队伍同样醒目:广汽集团、赛力斯、江淮汽车、北汽蓝谷、安凯客车和海马汽车前三季度全部亏损,其中广汽集团归母净利润亏损69.87亿元,为16家中亏损最大的一家。价格竞争、汇兑损失、原材料涨价、研发投入加大以及海外投入,构成业绩下滑的主要成因,其中汇兑损失被提及的频率较此前明显上升。
内需承压之下,"全体系出海+全域生态转型"正在成为车企打造下一条增长曲线的共同选择。中汽协数据显示,前三季度我国汽车出口820.5万辆,同比增长65.8%,其中新能源汽车出口400.6万辆、同比增长1.3倍。乘联分会秘书长崔东树认为,头部车企的利润拐点或在四季度出现,2026年国内车市零售约1850万辆,2027年有望探底回暖。