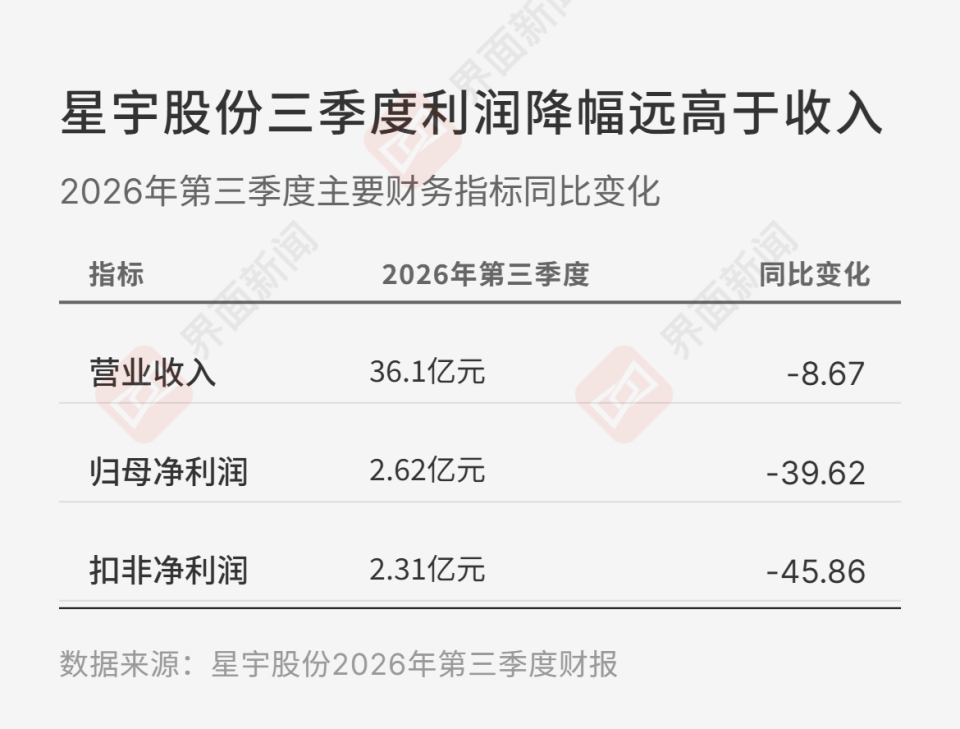
乘用车市场的寒意正沿着产业链向零部件传导。据界面新闻报道,国内车灯龙头星宇股份最新披露的第三季度财报明显转弱:当季实现营业收入36.1亿元,同比下降8.67%;归母净利润2.62亿元,同比下降39.62%;扣非净利润2.31亿元,同比降幅更是达到45.86%。而在今年上半年,公司营业收入尚保持1.87%的同比增长,三季度利润降幅远高于收入降幅。
拉长周期看,星宇股份前三季度营业收入104.94亿元,同比下降2.02%;归母净利润9.32亿元,同比下降18.34%。公司在三季报中解释称,利润下降主要受业务收入下滑、部分原材料同比显著上涨以及研发费用增加所致。值得注意的是,三季度星宇采购的原材料涵盖LED、芯片、电路板、线束和塑料粒子等,2025年原材料及耗材成本已达103亿元,占销售成本的84.3%,涨价压力很难在短期内转嫁给客户。
财报发布前,星宇股份还因集中解约应届毕业生陷入舆论漩涡。公司管理层今年7月以"后续订单情况及用工需求"为由调整岗位,最终与107名刚入职的应届生解除劳动合同,公司事后承认这项决定存在"研判失误、决策草率"。降本动作在数据上亦有体现:2024年至2025年,星宇在职员工从10426人降至7532人,减少27.8%,其中生产人员从7911人降至4729人、降幅超过四成,同期劳务外包工时反而增长约25.9%。
业绩承压的根源在于其高度依赖配套车型的商业模式。2025年,星宇前灯、后灯两类产品分别实现收入80.4亿元和55.47亿元,合计占公司营业收入的89.1%,并贡献约92.5%的毛利润。车型量产后,供应商单价通常逐年下调,一旦主力配套车型销量不及预期,收入和毛利便会同步收缩。2026年上半年,中国乘用车内销下降24.3%,公司半年报亦坦言部分配套车型表现未达预期。此外,智能车灯毛利率19.7%,与非智能车灯的20%基本持平,产品升级暂未换来更高的盈利水平。
缓冲垫仍在。前三季度星宇经营活动现金流净额为13.19亿元,截至9月底还持有约30.92亿元现金及银行存款,足以支撑研发和新项目开发。对这家从奇瑞供应链起家、先后切入一汽-大众、理想、蔚来、赛力斯等客户的车灯龙头而言,下一阶段要解决的不只是继续拿到项目定点,而是提高单个项目的回报,重新找回利润增长曲线。