9月重卡市场的成绩单出炉。据第一商用车网最新数据,今年9月我国重卡市场共计销售约9.5万辆(批发销量口径,含出口和新能源),环比上升约10%,但较上年同期的10.6万辆下降约10%,行业年内出现三连降。1至9月,重卡行业累计销量约92.6万辆,同比增长约13%。这一数据同时得到中国重汽在机构调研中的确认,其在投资者交流中援引的正是第一商用车网口径。
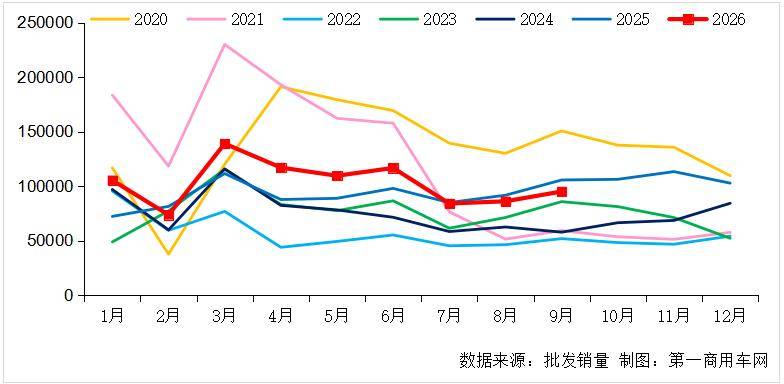
环比改善来自季节性运输需求的修复,同比下滑则是多重不利因素交织的结果:公路运费持续低迷、车队与个体用户购车意愿减弱,去年同期国四货车以旧换新推高了基数,而今年国四存量大幅减少,政策刺激作用相对有限;行业三季度仍在消化AEBS法规切换带来的提前透支,处于去库存阶段。叠加油气价格走高——9月各地0号柴油终端售价已升至每升8.2元以上,LNG价格普遍在每公斤6元以上,大量中长途油气车用户暂时搁置换车计划。
增量主要靠出口和新能源两条腿支撑。9月重卡出口在非洲、拉美和中亚等市场拉动下预计同比增长约21%;新能源重卡终端销量重回3万辆以上高位,预计超过3.3万辆,比上年同期的约2.4万辆增长近四成,环比涨幅也超过20%,全年销量突破32万辆几成定局。与之形成鲜明对比的是天然气重卡:受气价上涨拖累,市场已四连降,9月销量降至6000辆级,预计同比下降约63%,国内渗透率不足13%。
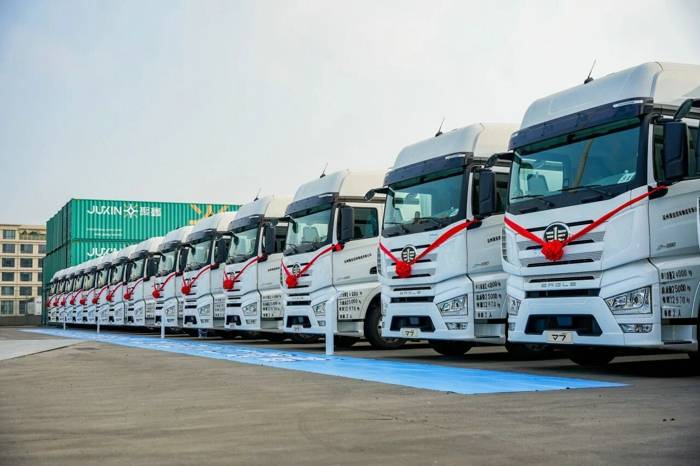
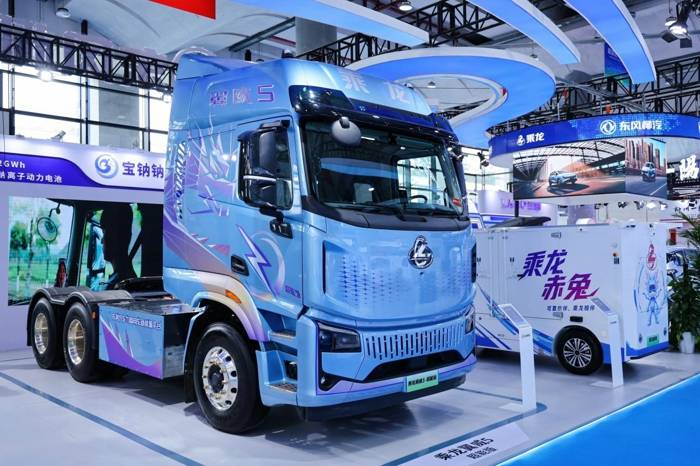
企业排位方面,中国重汽9月销售重卡超3万辆,同比逆势增长约7%,1至9月累计约27.9万辆、同比增长约24%,以约30.1%的市场份额稳居行业第一,出口销量和总销量均居首位。一汽解放9月销售各类重卡近1.6万辆,稳居行业第二,1至9月累计超15.5万辆、同比增长约2%,市场份额约16.8%。陕汽、东风、福田9月销量全部破万,其中东风公司(含东风商用车、东风柳汽乘龙等)9月销近1.2万辆,1至9月累计约12.6万辆;北汽福田1至9月累计约12.5万辆、同比增长约20%;徐工9月约0.52万辆、同比增长约49%,1至9月累计约4.13万辆、同比大增57%。
从终端需求看,9月国内重卡实销预计同比下滑接近20%,"金九"成色不足。行业分析普遍认为,以旧换新等政策对需求的提前释放效应正在减弱,四季度若出口增速回落而国内需求接不上,重卡市场可能出现旺季不旺、淡季更淡的局面。电动重卡细分领域的放量趋势已无悬念,但柴油与天然气重卡何时回暖仍存变数,车企间的份额争夺与成本比拼将进一步白热化。