10月12日,瑞银发布关于宁德时代的研究报告。过去两个月宁德时代股价回调约25%,瑞银在与机构投资者交流时发现,市场主要担心两件事:一是部分储能项目装机进度不及预期,储能业务增速可能放缓;二是理想汽车与欣旺达成立合资公司并战略增资,广汽埃安、蔚来乐道、吉利极氪等品牌也在引入其他电池供应商。瑞银认为,这两项担忧可能有些过度。
储能方面,SNE Research统计显示,2025年宁德时代全球储能电池市场份额约30.4%,排名第一。宁德时代2026年上半年动力和储能电池合计销量同比增长约60%,其中储能电池销量占比约四分之一。瑞银预计宁德时代储能系统业务收入2026年达到1340亿元,同比增长约115%,2027年进一步增至1707亿元,而2025年这一数字为624亿元。
客户结构的担忧同样有数据可以对照。2026年上半年,宁德时代在国内乘用车动力电池市场份额达到46.7%,同比提高5.6个百分点;三元动力电池装车份额达到75.2%,同比提高4.3个百分点。瑞银认为,近期新能源汽车质量安全问题受到关注,消费者更看重电池的可靠性与品牌,宁德时代在质量和品牌方面的积累有助于维持现有客户关系。
销量端,乘联分会数据显示9月全国乘用车零售161.8万辆,同比下降28%,瑞银将其归因于2025年同期的高基数,预计四季度同比降幅将收窄至个位数。更重要的是,宁德时代匈牙利德布勒森工厂已于9月22日启动电芯试生产,首批两条产线投入试运行,此前该厂自2024年秋季起已累计生产约53.7万个电池模组,新厂规划总产能100GWh,未来将直接在欧洲本地供应电芯。
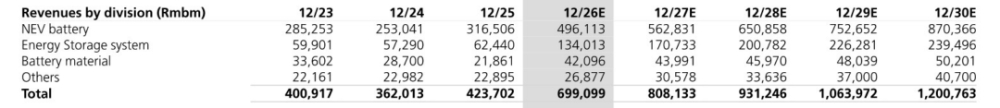
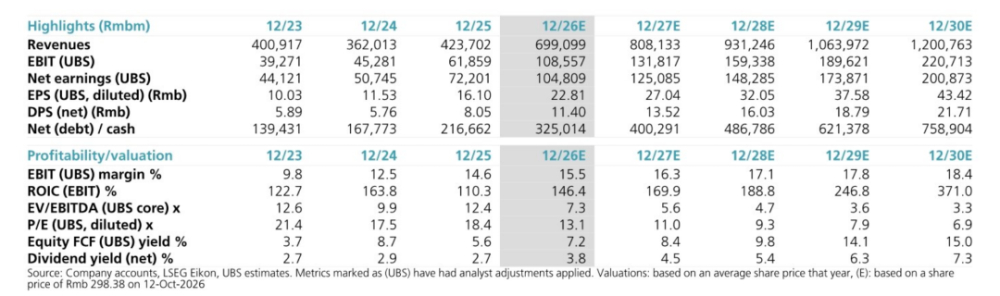
盈利预测上,瑞银预计宁德时代2026年营业收入6990.99亿元,同比增长65%,归母净利润约1048.09亿元,同比增长45.2%;2027年收入8081.33亿元、净利润1250.85亿元。因产品结构变化,2026年整体毛利率预计降至23.4%,2027年起逐步回升。对照半年报,宁德时代下半年还需实现约615亿元归母净利润,才能达成瑞银的全年预测。
瑞银同时列出三大风险:国内电动乘用车销量低于预期、欧洲市场业务拓展不顺利、竞争对手在电池技术上取得突破。储能项目能否按计划建设、集成商能否增加电池采购,叠加四季度国内销量数据的修复幅度,将是验证这份乐观预测的两大关键窗口。