10月中下旬以来,锂矿企业三季报及业绩预告密集报喜:赣锋锂业前三季度实现营业收入361.59亿元,同比增长147.24%,净利润50.12亿元,同比大增19540.5%,约195倍,扣非净利润从去年同期亏损9.4亿元转正为7.88亿元;天齐锂业预计前三季度净利51亿至60亿元,同比增长2734.97%至3235.26%;盐湖提锂龙头盐湖股份预计净利88.4亿至90.5亿元,同比增长88%至92%。不过上海证券报10月23日刊文提醒,这份亮眼成绩单背后藏着一个关键细节——高增长并未在第三季度延续。
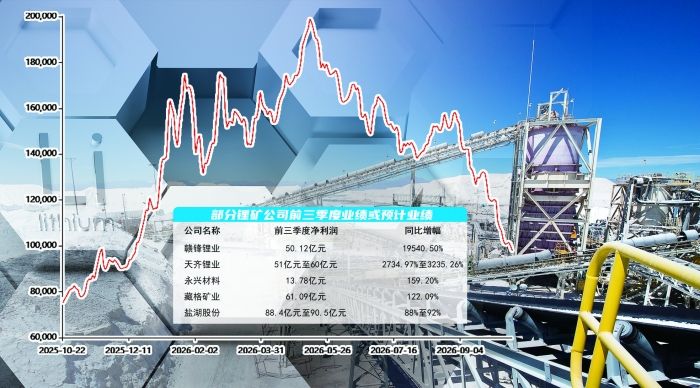
拆分单季度,拐点清晰可见。赣锋锂业第三季度归母净利润降至7.55亿元,同比虽仍增长35.62%,环比降幅却达到68%(第一季度18.37亿元、第二季度约24.2亿元);天齐锂业第三季度预计盈利8.58亿至17.58亿元,环比下降25%至63%;盐湖股份第三季度净利润预计环比下降8%至14%。需要注意的是,同比数字炸裂中有明显的低基数效应——2025年同期锂价尚在成本线附近挣扎,不少企业扣非净利润在盈亏边缘,这份成绩单更多是上半年锂价反弹的红利与过去两年降本修复的回补。
业绩曲线的变化直接反映在碳酸锂价格上。碳酸锂期货主力合约LC2701自9月以来累计下跌超过40%,10月15日跌破10万元/吨关口;现货端,10月22日Mysteel电池级碳酸锂晚盘中间价报9.84万元/吨,较5月中旬逾20万元/吨的高点近乎腰斩。扰动预期的因素并不少:SMM新版库存口径将周度库存一次性上修至16.93万吨,市场又流传头部储能集成商排产下调的消息,江西锂矿复产与津巴布韦锂矿到港则被解读为远端供给宽松信号。
但与盘面的恐慌形成反差的,是产业端的平静。锂业分会数据显示,9月全国碳酸锂产量约10.2万吨,环比上涨6.5%;10月国内锂电总排产345GWh,环比仍增长3.9%,磷酸铁锂与电芯排产绝对值处于高位。磷酸铁锂龙头湖南裕能更是在9月23日将西班牙正极材料项目由5万吨提升至7万吨、投资增至16.5亿元,10月19日再公告拟不超过20亿元投建磷酸铁锂项目,从侧面印证产业端对远期需求仍有信心。
对新能源整车行业而言,这轮锂价回落并非坏消息:电池级碳酸锂从20万元/吨跌至10万元/吨附近,材料成本同步下探,储能项目经济性被动修复,动力电池的降价空间也在重新打开。上证报报道同时指出,10万元/吨已逼近部分外采原料企业的完全成本线,继续深跌可能触发锂云母、回收等边际产能减产,反过来对价格形成支撑。四季度锂价能否在成本线与远期预期之间找到新平衡,将同时决定锂矿企业的利润底色和新能源车的成本曲线走向。