11月3日凌晨,证券日报援引多家车企披露的产销数据给出10月车市全貌:新能源乘用车单月销量达到171.5万辆,占当月汽车总销量的比重首次越过50%红线、达到51.6%,燃油车正式从"市场主导"退居次席。但与这一里程碑同时出现的,是内需的明显失速——10月狭义乘用车零售约160万辆,同比下滑约28.9%,真正把大盘撑住的是出口:当月整车出口66.6万辆,同比增长22.9%,其中新能源出口近乎翻倍。一句话概括10月车市:国内卖得少,海外卖得多,纯电卖得好,插混卖得差。
头部集团的座次没有变化,但斜率分成了两类。比亚迪10月新能源汽车销量49.02万辆,同比增长约10.97%,前10个月累计362.17万辆,同比仍下降2.16%——单月创新高、累计负增长,是比亚迪今年少见的组合。吉利汽车10月销量31.02万辆,同比增长约1%,年内首次单月突破30万辆;奇瑞集团10月29.59万辆,同比增长5.3%,前10个月累计250.27万辆,同比增长9.3%。另一边,上汽集团10月整车销量43万辆,同比下降5.28%;长安汽车23.38万辆,同比下降15.90%;长城汽车12.04万辆,同比下降15.87%,三家年末守住规模的压力不小。
最值得注意的信号藏在动力结构里。比亚迪10月纯电动乘用车30.57万辆,同比增长约37.38%;插电式混合动力乘用车17.74万辆,同比下降约17.23%,前10个月两类车型累计分别同比增长5.86%、下降11.02%。吉利也是同样的走向:10月纯电14.08万辆,同比增长约43%;插混7.42万辆,同比下降约7%,两者合计21.50万辆,占当月总销量约69.3%,但吉利前10个月插混累计销量仍同比增长约30%。纯电的增量已经超过插混的减量,靠插混吃红利的阶段基本结束,这解释了为什么"渗透率破50%"和"插混转负"会同时出现在10月的报表上。
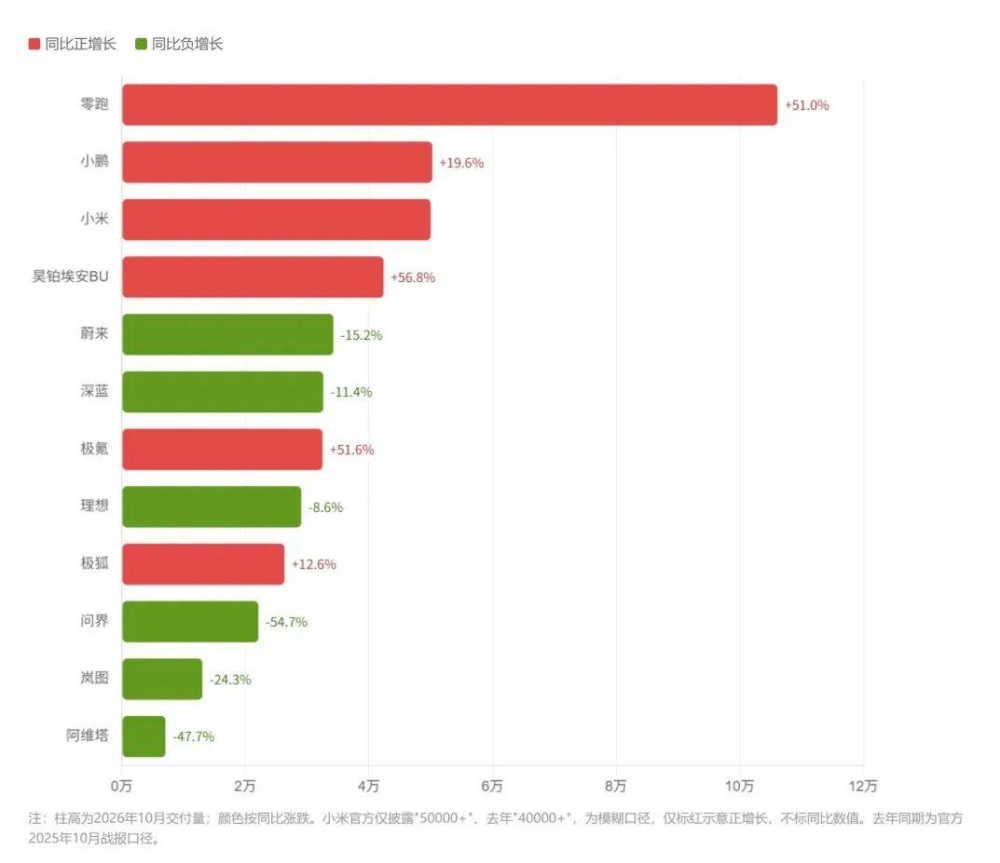
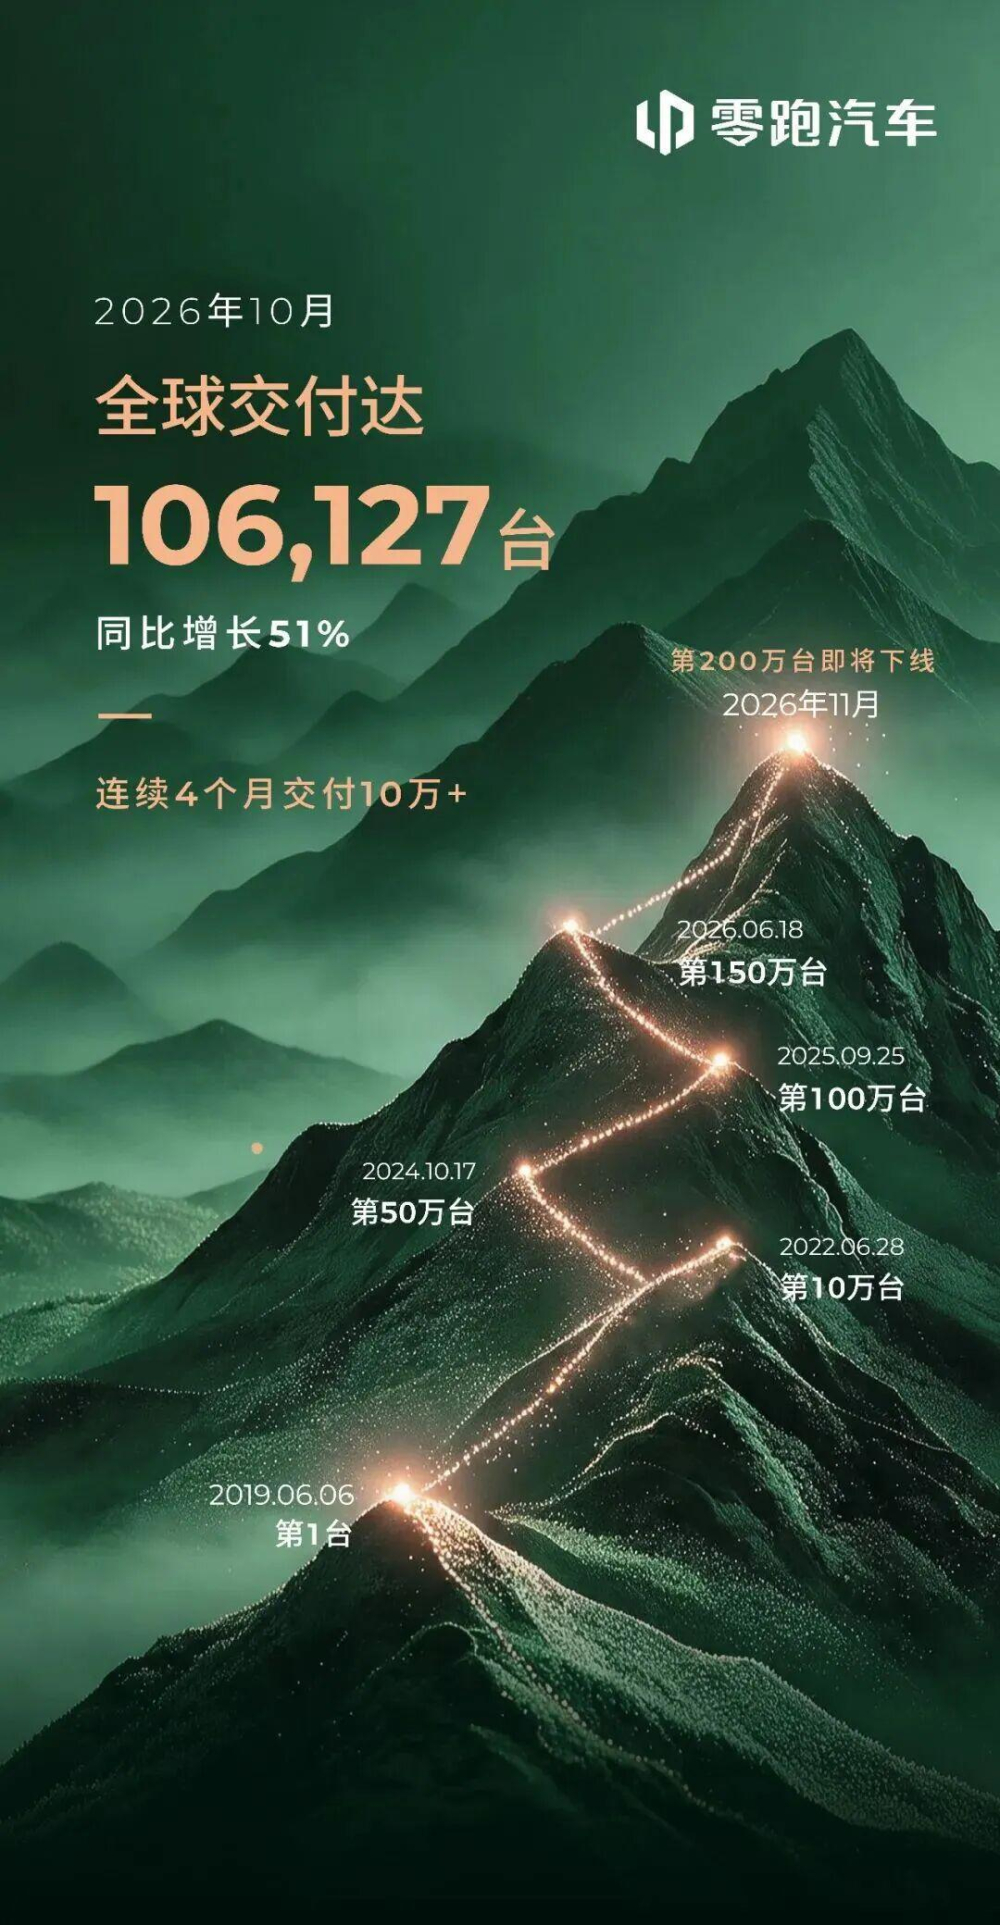
新势力阵营的排序被彻底重写。零跑汽车10月全球交付10.61万辆,同比增长51%,连续4个月站在10万辆以上;小鹏汽车5.02万辆,同比增长20%、环比增长22%,创单月交付历史新高;小米汽车交付超过5万辆,年内首次站上5万台阶;蔚来公司3.42万辆,理想汽车2.90万辆。曾经的第一梯队"蔚小理"里,只剩小鹏还在增长通道,理想受产品换代切换影响同比回落,车企之间的规模差距被进一步拉开。
出口已经从上年的"加分项"变成今年的"主发动机"。奇瑞集团10月出口20.06万辆,同比增长58.7%,年内第三次单月出口破20万辆,占集团当月销量约67.8%,前10个月累计出口175.18万辆,同比增长64.8%;比亚迪10月出口新能源汽车17.02万辆;吉利10月出口10.72万辆,同比增长约158%,前10个月累计90.48万辆、同比增长约168%;上汽10月出口及海外基地销量16.25万辆,同比增长67.28%;长城海外6.29万辆,占当月总销量约52.2%;小鹏海外1.33万辆,同比增长166%,占总销量约26.5%。
对于后市,中国汽车流通协会乘用车市场信息联席分会负责人崔东树对《证券日报》记者表示,今年国内车市承压,是油价冲击与补贴效应递减等多重短期因素叠加的结果,行业同时面临成本上涨与需求不强的双重压力,盈利表现承压。协会方面预计,进入11月车企开启年末冲量模式,双11、广州车展及年末促销政策,叠加部分区域促消费补贴临近截止的窗口期效应,有望带动门店客流与购车线索环比改善、销量小幅回暖,但价格竞争和需求偏弱仍将构成制约。对车企来说,10月的51.6%不是终点,而是一道新的分水岭:谁能把纯电和海外两条腿都跑稳,谁才有资格在明年继续谈增长。