潍柴动力披露2026年三季报,前三季度实现营业收入1811.7亿元,同比增长6.2%;归母净利润106.6亿元,同比增长20.1%;扣非净利润93.39亿元,同比增长17.1%。其中第三季度扣非净利润达到32.2亿元,同比增长13.9%,环比增长2.8%,刷新单季历史纪录。在重卡行业整体处于周期波动的大背景下,这份成绩单的含金量显得格外突出。
行业层面,重卡市场正呈现明显的结构性分化。据卓创资讯交强险实销口径统计,今年1月至9月国内重卡累计销量约58.45万辆,同比提高2.54%,其中新能源重卡以58.67%的同比涨幅领跑大盘,柴油重卡和LNG重卡则不同程度负增长。9月新能源重卡终端渗透率达到47.03%,较2020年同期的0.2%提升超过46个百分点。分析师认为,新能源重卡在可靠性、补能效率和全生命周期成本上已发生本质变化,替代趋势难以逆转。
受重卡传统淡季叠加油气价格波动影响,潍柴动力第三季度燃油及天然气重卡发动机销量承压,归母净利润同比有所回落,持股上市公司股价变动带来的公允价值损失和汇兑损失也形成拖累,但主业扣非利润仍逆势创新高,销售毛利率保持在22%以上。头部的抗周期韧性,正在与传统整车制造企业的业绩曲线拉开差距。
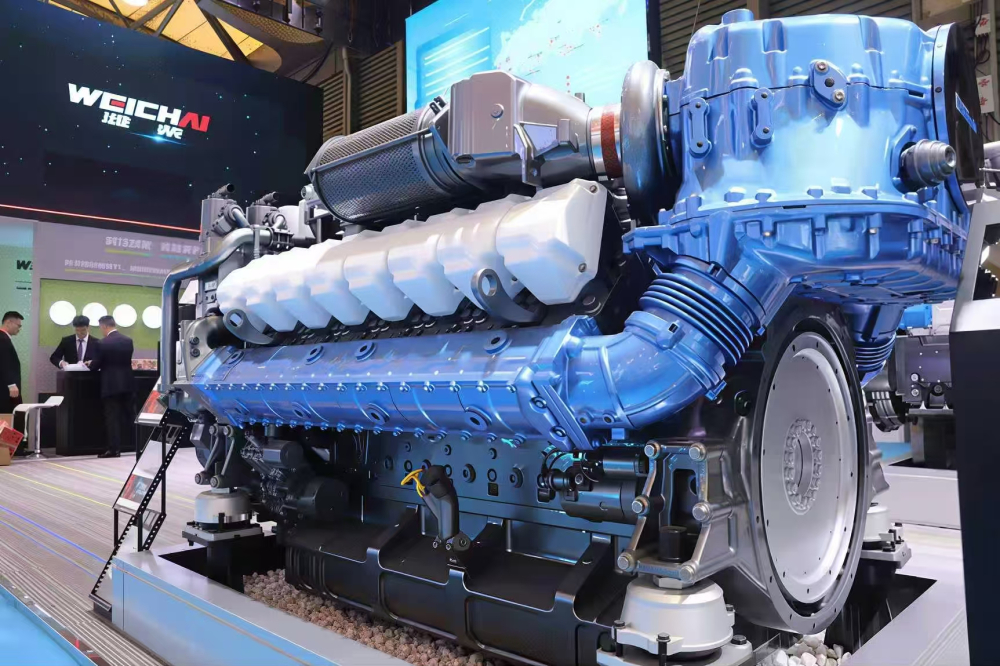
新的增长引擎来自两条战线。其一是新能源:前三季度潍柴动力动力电池销量同比增长超过140%,实现营业收入48.5亿元,新能源动力系统业务正逐步成长为动力系统板块的全新增长引擎。其二是AI算力基建:前三季度公司高附加值M系列大缸径发动机销售超过1.1万台,同比增长40%以上,已超去年全年规模,其中数据中心发电产品销量超2700台,同比增长接近两倍。9月底,博杜安品牌数据中心全球装机量达到5000台。
产业链上市公司的三季报同样亮眼。天润工业前三季度实现营业收入37.26亿元,同比增长28.5%,归母净利润3.80亿元,同比增长35.7%;苏州绿控传动前三季度营收38.09亿元,同比大增87.7%,归母净利润1.65亿元,同比增长63.4%。出海也成为熨平周期的重要抓手,重卡龙头企业的出口销量占比已超过五成,海外本地化布局持续推进。
机构普遍看好潍柴动力的转型逻辑。东吴证券指出,公司已构建起大缸径柴发备电、燃气机主电与SOFC中长期主电技术三层产品体系,电力能源有望成为跨越重卡周期的核心动能;摩根大通最新研报进一步上调其A股、H股目标价,维持增持评级。按照规划,潍柴动力SOFC固体氧化物燃料电池力争今年年内实现量产落地,AI时代的电力生意正在成为这家柴油发动机巨头的新叙事。