乘用车市场信息联席分会10月2日公布的最新数据显示,9月1日至27日全国乘用车市场零售125.8万辆,同比下降29%,环比8月同期增长1%;其中新能源乘用车零售82.7万辆,同比下降20%,环比增长2%,新能源零售渗透率达到65.7%,刷新历史纪录。这意味着每卖出3辆乘用车,就有约2辆是新能源车。同比下滑主要缘于2025年9月购置税免征"末班车"催生的高基数,环比正增长加上降幅收窄,说明市场是在换挡,而不是失速。
从累计与批发两端看,2026年1月1日至9月27日全国乘用车累计零售1297.3万辆,同比下降22%,其中新能源累计零售750.1万辆,同比下降13%。批发端,9月1日至27日乘用车厂商批发147.4万辆,同比下降30%、环比下降12%;新能源批发103.2万辆,同比下降11%,新能源批发渗透率达到70%。乘联分会研判,9月全月乘用车零售预计约169万辆,新能源预计约111万辆,零售渗透率将维持在65.7%的水平。
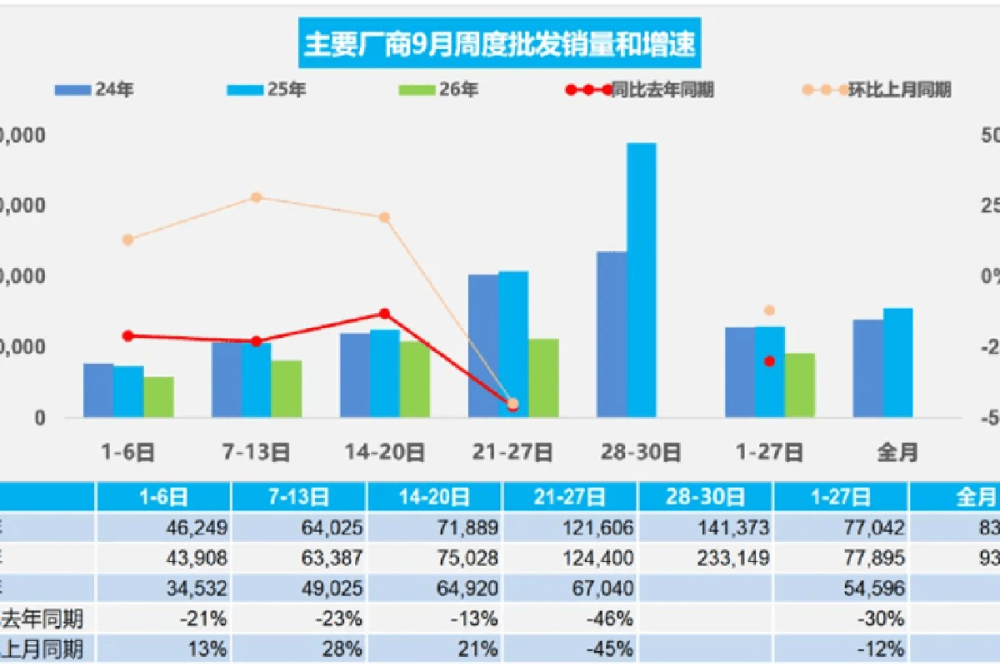
周度节奏同样值得关注。9月四周的日均零售量分别为3.5万辆、4.4万辆、5.2万辆和5.4万辆,逐周攀升,旺季成色在月末冲刺中逐步兑现。按零售口径推算,9月前三周燃油车月度零售已萎缩至43万辆上下,燃油车厂商批发销量同比降幅更深,油电之间的剪刀差还在继续拉大。
乘联分会指出,往年的"金九"是大盘普涨,首购、换购需求一起释放,燃油车和新能源车都能分到增量;但2026年市场已经转变为存量博弈,增量基本集中在新能源,燃油车几乎没有新增需求。7月末以来国内汽油价格年内累计上调超过830元/吨,进一步抑制了燃油车消费意愿;与此同时,上游原材料价格回落、行业"反内卷"共识深化,价格压力正从上游向整车端传导,经销商运营压力仍在加大。
从价格走势看,9月以来超过50款新车密集上市,30余个品牌发布限时促销政策,燃油车库存压力增大、价格松动或成为常态。对消费者而言,"金九银十"是集中比价、观察价格变动的窗口期;对行业而言,渗透率站上65.7%意味着新能源车已从"备选项"变成"主流答案",四季度竞争将围绕订单转化与终端让利展开,谁的交付和渠道跟得上,谁才能把渗透率的账面优势变成真金白银。