寻熵研究院追踪统计显示,2026年9月国内储能市场共计完成22.0GW/73.7GWh采招订单,规模同比增长88%和121%。其中,储能系统和含设备的EPC总承包规模合计22.0GW/69.7GWh,同比增长84%,另有约4GWh直流侧订单落地。1至9月,国内储能总采招规模已达483.3GWh,同比增长58.4%。
分区域看,宁夏、内蒙古、山西9月完成储能采招规模位列全国前三,分别达到12.5GWh、10.6GWh和7.4GWh;中核集团当月完成2.98GWh储能系统集采。三季度各月采招规模持续位居高位,月均完成储能系统和含设备EPC采招的规模接近70GWh。
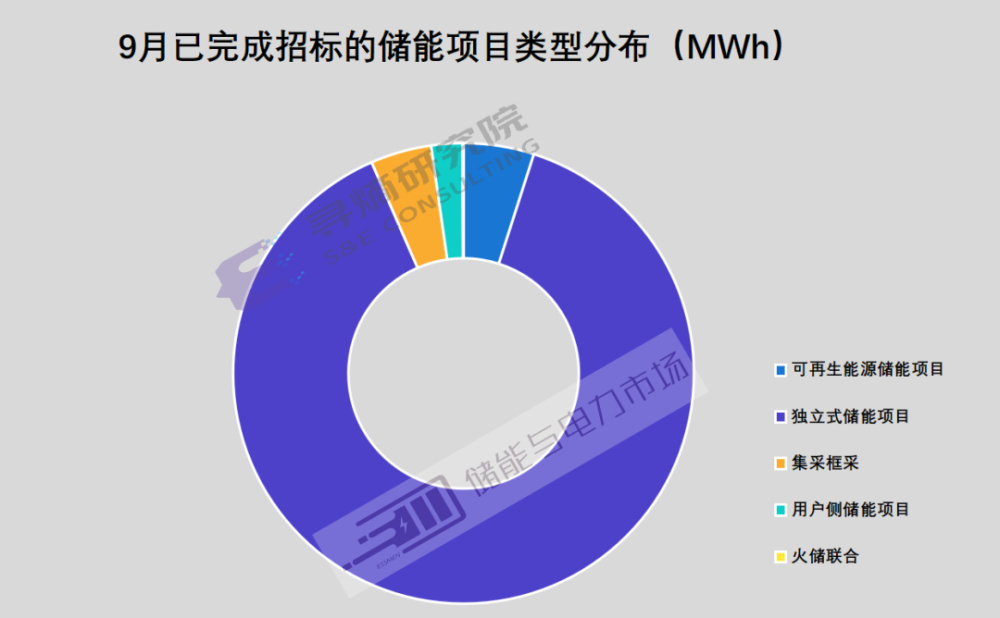
从项目类型看,9月完成的69.7GWh采招中,独立式储能项目规模占比达89%,共有18个GWh及以上项目完成采招,其中宁夏落地5个;可再生能源储能项目占比约5%,新疆当月完成4个可再生能源储能项目采招。此外,集采框采、用户侧储能、火储联合调频等类型亦有分布。
价格端的变化同样值得关注。9月2小时储能系统平均报价降至0.611元/Wh,环比下降11.7%;2小时储能EPC平均报价0.971元/Wh,环比下降15%,年内首次跌破1元/Wh;4小时储能系统均价0.531元/Wh,与上月基本持平;4小时EPC均价0.838元/Wh。2小时与4小时储能EPC均价均创年内新低。
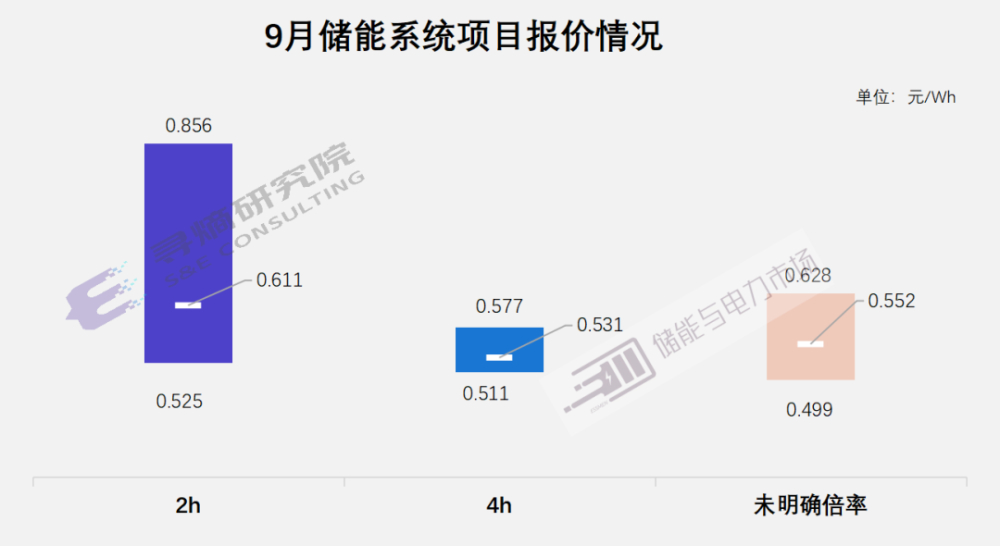
值得注意的是,自7月起受电池消费税和大宗商品价格上涨影响,大量储能电池与逆变器企业曾官宣涨价2%至25%,但从9月投标报价看,核心零部件的调价尚未传导至储能系统与EPC环节。行业分析认为,各地储能项目清单制管理办法落地、对项目开工并网时间的明确要求,以及已批复项目的排查整顿,在很大程度上加速了项目实施与采招进程。
对新能源产业链而言,采招规模翻倍增长与系统价格持续下行并存,反映出储能需求旺盛与竞争白热化并行的格局。储能作为动力电池企业重要的第二增长曲线,其订单放量将持续向头部电芯厂商传导,四季度装机提速预期下,产业链盈利修复节奏值得跟踪。