商务部、国家发展改革委、工业和信息化部、财政部、农业农村部、文化和旅游部以及市场监管总局联合印发《关于推动商品消费扩容升级的实施意见》,汽车消费被列为大宗耐用商品消费的第一项重要内容。文件明确要求“深入推进汽车流通消费改革试点,加快破除汽车流通消费领域不合理限制性措施,创新汽车使用管理模式,全链条扩大汽车消费”,并特别提出“推动相关地区优化汽车限购措施,更好满足居民购车需求”。商务部消费促进司负责人介绍,2025年我国社会消费品零售总额突破50万亿元,乘用车零售量达2374.4万辆,超大规模市场优势持续显现。
政策之所以在半年内两度加码,指向的是同一个判断:汽车消费需要一场系统性的“破壁”行动。燃油车时代,堵点集中在限购城市的牌照约束;而在新能源渗透率已突破60%的2026年,问题早已从“买不到”转向“卖不动、卖得亏、卖得不畅”。数据显示,2026年上半年乘用车国内累计零售销量870万辆,同比下降20.2%;与此同时供给端全力开火,前5个月国内累计上市新车约542款,平均每天就有3.6款新车推向市场。约两成的销量降幅,最终全部压到了终端流通环节。
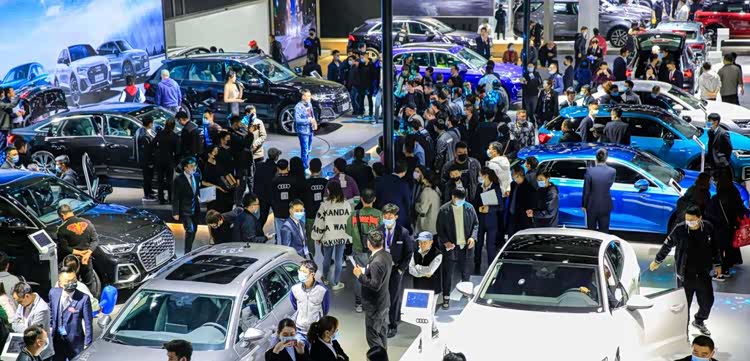
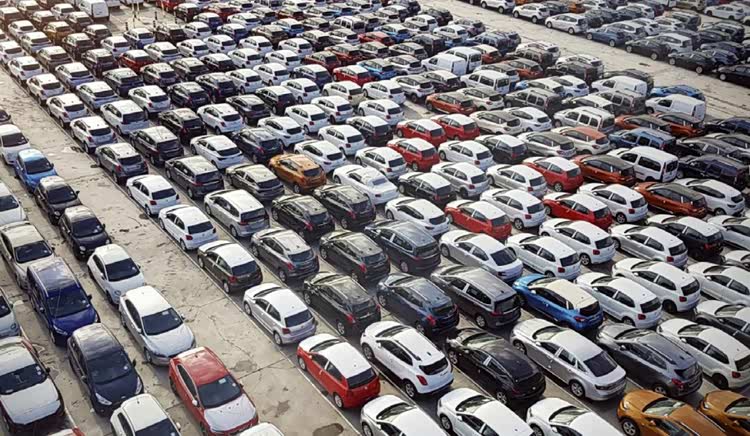
经销商端的数据更直观。2026年上半年约1800家授权经销商关停,中国汽车流通协会数据显示,7月汽车经销商库存预警指数为61.1%,8月进一步攀升至62.3%,连续多月位于50%荣枯线之上。81.9%的经销商面临新车价格倒挂,即卖车价比进货价还低;超过一半的经销商倒挂幅度超过15%。全行业新车销售毛利率已跌至-25.5%,百强经销商集团总营收同比下滑8.82%,五年内员工规模从42.4万人缩减到31.7万人。“卖一台亏一台”已成终端常态。
从内容结构看,这份《实施意见》的落点明显偏向后市场与使用环节。文件支持发展汽车改装、维修保养、赛事运动、房车露营,提出建立传统经典车认定和管理制度,推进二手车销售统一发票互认,实施小微型客车租赁高质量发展三年行动,完善报废机动车回收体系,补齐公路沿线、交通枢纽的新能源补能设施,并推进高速公路服务区提质升级。继今年6月商务部等部门印发《关于培育壮大汽车后市场消费若干措施的通知》之后,政策再次对后市场作出系统部署。
值得注意的是,《实施意见》还提出建立覆盖汽车销售、登记、维修、保险、报废等环节的全生命周期信息交互系统。业内分析认为,汽车全生命周期的数据一旦打通,二手车、租赁、保险、报废环节的估值与风控难题就有望缓解。商务部国际贸易经济合作研究院流通与消费研究所所长董超对媒体表示,深化汽车消费从购买管理向使用管理转变,意味着换电设施、停车资源、维修网点、露营地、赛道等使用环节的供给被摆上更重要的位置。政策设定的目标是,到2030年社会消费品零售总额达60万亿元左右。
对车企与经销商而言,政策方向已经清晰,但效果仍需终端验证。全国乘用车市场信息联席会秘书长崔东树分析指出,近期车市处于底部蓄力修复阶段,随着各项稳消费政策逐步落地,乘用车市场降幅将稳步收窄,四季度成为检验政策效果的首个窗口期。我国汽车保有量已达3.7亿辆,在增量红利渐退的背景下,限购松绑解决的是“能不能买”的问题,后市场激活解决的是“买了之后怎么玩”的问题——两手能否同时落地,才是决定这一轮政策成色的关键。