中国客车统计信息网最新数据显示,2026年9月,其重点关注的27家客车企业共销售6米以上客车11178辆,同比下降13.41%,环比下降3.11%,客车市场“金九”不及预期,未能延续8月份同比、环比双增长的态势。业内分析认为,9月销量“双降”主要受上年同期基数较高、新能源公交车“以旧换新”项目在部分区域阶段性收尾等因素影响,行业整体略有降温,但头部企业依旧展现出较强抗压能力。

从9月单月格局看,前十强企业合计销售9843辆,市场份额约88.06%。宇通客车以3415辆继续稳居行业第一,环比增长4.72%,市场份额高达30.55%,是9月唯一销量突破3000辆的企业,份额较8月进一步提升;中通客车以1088辆位居第二,市场份额9.73%,已连续三个月保持这一排名,“两通领跑”格局未变;金龙客车以997辆由第五跃升至第三,同比增长1.94%、环比增长32.23%;安凯客车以899辆从十名开外跃升至第四,环比大增142.32%,成为单月表现最抢眼的企业之一。
比亚迪的表现同样值得关注,9月销售客车739辆,同比增长97.07%、环比增长27.41%,排名由8月的第八升至第五。此外,开沃汽车(南京金龙)同比增幅最高达308.43%、环比增幅505.36%,主要受上年同期基数较低影响;远程星际(吉利商用车)单月656辆,同比环比双双正增长。头部虹吸与尾部洗牌并存的格局,正在客车行业加速演绎。
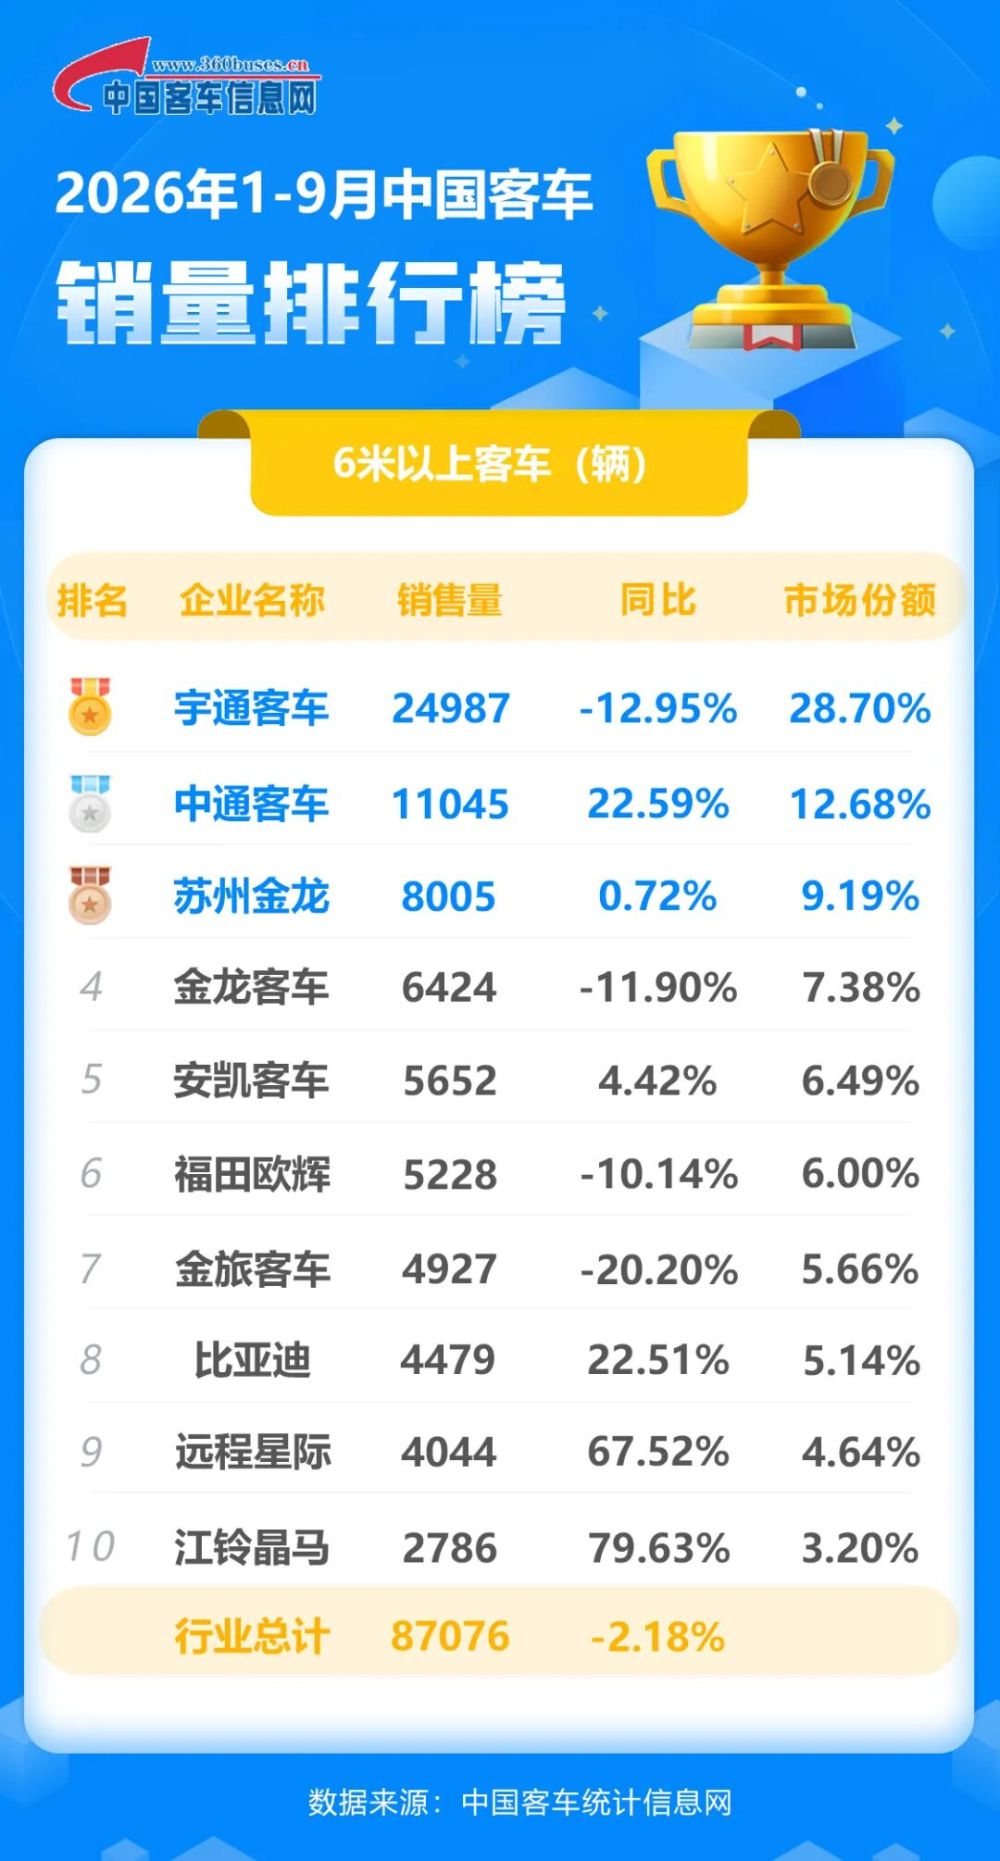
拉长到前三季度,1至9月行业累计销售6米以上客车87076辆,同比下降2.18%。宇通客车以24987辆的累计销量稳居榜首,市场份额28.70%,累计销量远超第二、三名之和;中通客车以11045辆位居第二,同比增长22.59%,增长韧性突出;苏州金龙(海格客车)以8005辆保持第三;金龙客车6424辆、安凯客车5652辆分列四五位。前十强中有六家企业实现同比增长,其中江铃晶马增幅最高达79.63%,比亚迪累计销售4479辆、同比增长22.51%,远程星际同比增长67.52%。
在整体承压的背景下,客车行业的增长动力正在切换:政策拉动减弱后,海外出口、新能源公交与旅游团体市场成为新的支撑。四季度既是客车行业的传统冲量窗口期,也是分化加速的关键阶段,头部企业能否守住份额、新势力能否继续上冲,将决定全年竞争格局的最终走向。