据财联社10月12日报道,长安汽车总经理赵非在2026巴黎车展上透露,公司的欧洲本地化基地布局已基本确定:2028年建成18万辆产能,2030年规划35万辆产能落地。“我们正与合作方积极商谈,预计将在今年内正式宣布合作内容。”这也是长安汽车首次对外给出欧洲本地化制造的明确产能时间表。
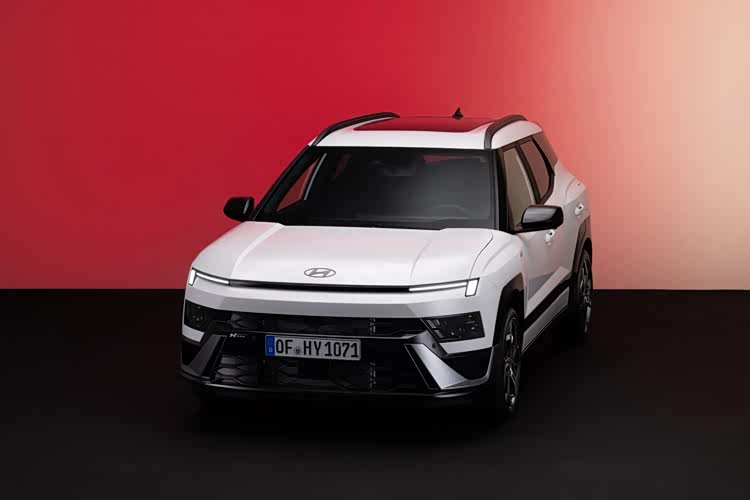
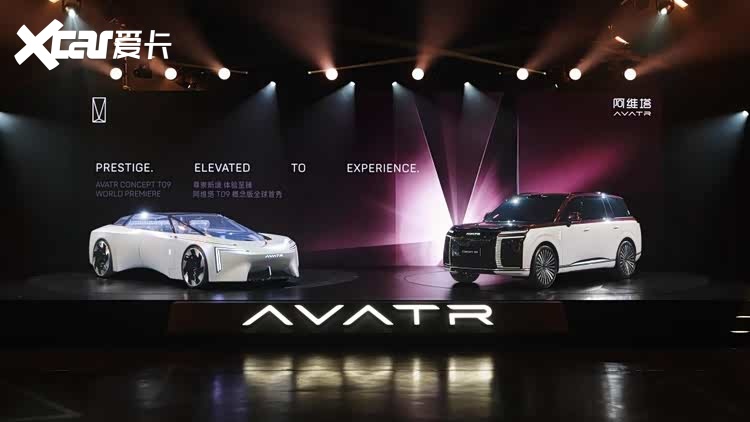
这一表态的背景,是长安旗下三大数智新能源品牌在本届巴黎车展的集体亮相。阿维塔、启源、深蓝分别覆盖高端新豪华、主流家用与年轻科技运动三类定位,从高端豪华到主流家用形成了完整的欧洲产品图谱。与之配套的,是长安在欧洲持续运营的用户品牌与服务体系:目前已在15个国家布局超过350家销售服务网点,建成四个区域中心库,整体备件满足率维持在97%以上,并设有欧洲呼叫中心。
从行业横向对比看,长安的产能规划正处在“中国车企扎堆欧洲本地化”的同一波浪潮中。奇瑞西班牙巴塞罗那工厂已经实现量产,2029年目标为15万辆;上汽西班牙加利西亚工厂计划2028年投产;广汽与小鹏则选择借助麦格纳走代工路线,以轻资产方式落地海外制造。这些动作共同印证,中国汽车出海正在从单纯输出产品,转向技术标准、产业链协同共同输出的全链条生态出海。
外部环境层面,欧盟对中国产插电混动车型实施进口限额、纯电政策暂未变化,国内新能源汽车增值税出口退税率也将自2027年4月1日起由13%下调至9%。摩根大通研报显示,今年8月中国品牌在欧洲乘用车注册市场的份额已攀升至12%,创下历史新高,前八个月累计份额约10%,较2025年的6%显著提升。对出口占比持续走高的中国车企而言,在欧洲本地建厂既是规避贸易壁垒的手段,也是在当地建立品牌信任的必经之路。
从AutoCN的视角看,18万辆产能规划的落地,意味着长安的欧洲战略从“卖车”正式转向“造车”,这一步的含金量远高于单纯的出口数字增长。但需要清醒的是,产能只是起点:合作方身份、选址、投产节奏,以及本地供应链与售后体系的匹配度,都会直接决定这18万辆能否真正转化为销量。合作内容年内官宣后,车型导入节奏与本地化率将是市场最值得跟踪的观察点。