中国汽车工业协会10月19日发布的统计分析显示,2026年1—9月,汽车销量排名前十位的企业(集团)共销售1965.7万辆,占汽车销售总量的84.5%,行业集中度进一步向头部聚拢。引人关注的是,在这十家头部集团中,与去年同期相比仅有吉利控股和奇瑞控股销量呈不同程度增长,其余八家销量均出现同比下滑。按前十占比测算,前三季度全国汽车总销量约2326万辆,头部十家已揽走超过八成半的市场份额。
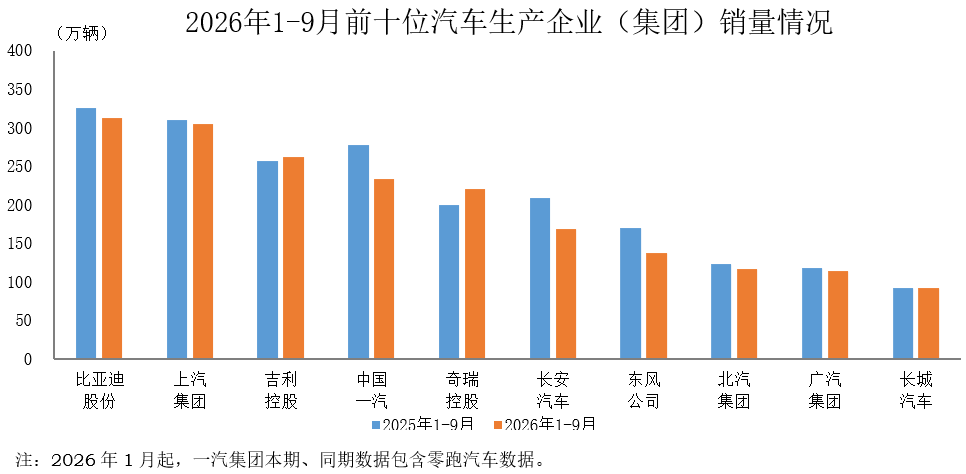
从公布的榜单看,比亚迪股份与上汽集团仍稳居前两位,前三季度销量双双站上300万辆台阶;吉利控股、中国一汽、奇瑞控股、长安汽车、东风公司、北汽集团、广汽集团与长城汽车分列其后。中汽协同时注明,自2026年1月起,一汽集团本期与同期数据均包含零跑汽车销量,口径调整也令榜单座次的可比性更受关注。
分化是这份成绩单最鲜明的注脚。吉利控股与奇瑞控股成为仅有的两家正增长企业:前者前三季度销量创下历史新高,新能源与出口双双放量;后者则延续出口强势,9月单月出口207814辆,继续刷新中国车企单月出口纪录。相比之下,多家传统大集团在合资板块收缩、燃油车大盘走弱的拖累下销量承压,燃油车基本盘的萎缩速度明显快于新能源板块的补位速度。
放到行业大盘中看,这一格局并不意外。中汽协此前公布的前三季度数据显示,汽车产销同比双双下降4.5%,国内车市仍处调整通道;同期新能源汽车销量1247.2万辆,汽车出口400.6万辆,新能源与出口成为仅有的两台增长引擎。也就是说,能在两条增长曲线上都占位的集团才能保住正增长,而过度依赖传统燃油车与合资品牌的头部企业,下滑几成定局。
84.5%的集中度意味着,前十之外的百余家企业只能争夺剩余约360万辆的市场空间,尾部生存环境还在恶化。持续两年多的价格战不断压缩中小车企的利润与融资空间,行业1—8月营业收入利润率仅3.6%,规模效应成为活下去的硬门槛。可以预期,未来几个季度兼并重组、产能出清的案例只会更多,资源将进一步向具备技术与出海能力的头部集团倾斜。
四季度进入全年冲量决胜期,头部集团的动作已经提速:新车投放密集、以旧换新政策效应延续、海外渠道加速铺开,都在为最后80天的冲刺加码。对行业而言,前十份额大概率还会继续抬升,中国汽车市场正从增量普涨时代彻底转入存量博弈时代,谁能守住规模与盈利的平衡,谁就能在下一轮周期中占据主动。