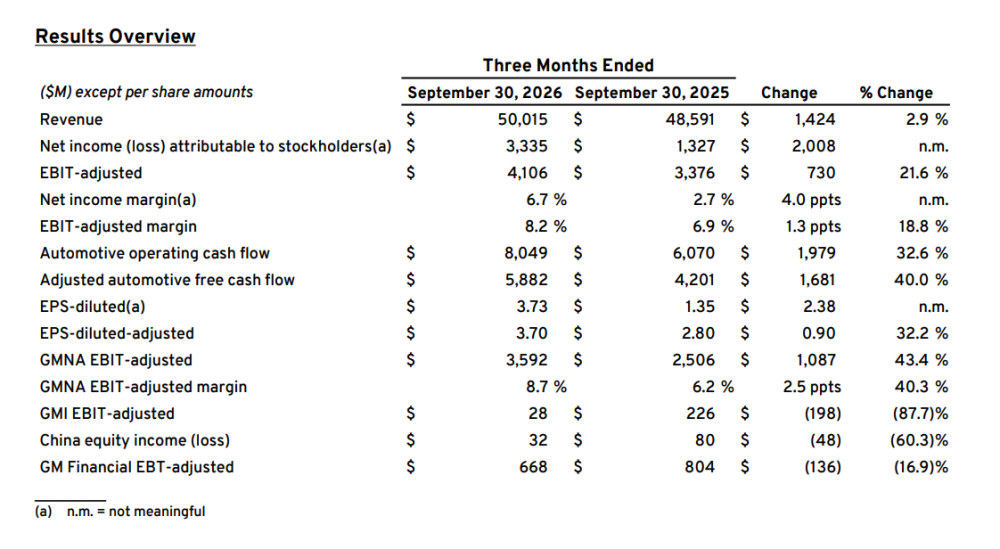
就在特斯拉公布净利大跌财报的同一个夜晚,通用汽车交出了一份截然不同的成绩单。北京时间10月22日,通用汽车发布的2026年第三季度财报显示,公司实现净收入500.2亿美元,同比增长2.9%,超出LSEG一致预期的487亿美元;归属于股东的净利润达33.4亿美元,同比暴增151.3%,而上年同期仅为13.3亿美元的低基数。
核心盈利指标全面走强:调整后息税前利润41.1亿美元,同比增长21.6%,利润率从上年同期的6.9%提升至8.2%;调整后每股收益3.70美元,同比增长32.2%,超出一致预期的3.63美元;调整后汽车自由现金流58.8亿美元,同比大增40%。本季度收入同比增幅仅2.9%,但净利润增幅却高达151.3%,利润增速显著跑赢收入增速。
利润的跃升来自量稳价升与成本优化的双轮驱动。价格端,全尺寸皮卡改款推进和质保政策优化,支撑了北美市场单车均价;成本端,公司预计2026年全年关税总成本处于25亿至35亿美元区间的低端,较此前预期有所收窄。资本运作同样功不可没:流通股降至8.49亿股,缩量回购持续推升每股收益,公司还新批准了200亿美元回购授权和每股0.18美元的季度股息。
基于强劲的三季度表现,通用汽车同步上调了全年指引:调整后息税前利润指引收窄至145亿至155亿美元,低端较此前的140亿美元有所抬升;新增归母净利润指引89亿至95亿美元;调整后汽车自由现金流指引从95亿至115亿美元上调至115亿至125亿美元,上调幅度最引人注目;调整后每股收益指引提升至12.75至13.75美元。
需要留意的是,北美业务并非全线飘红。财报数据显示,通用中国业务第三季度权益收益为3200万美元,较上年同期的8000万美元下降60.3%;通用金融调整后税前利润6680万美元,同比下降16.9%。北美市场调整后息税前利润35.92亿美元、利润率8.7%,仍是绝对利润支柱。
对于2027年,管理层表态,若需求保持强劲且成本压力温和,明年业绩将好于2026年。不过华尔街态度谨慎,摩根大通10月11日研报指出,三季度业绩大概率符合预期,但投资者目光已转向2027年指引调整,"这份财报很难推动股价大幅上行"。第四季度值得关注的变量包括北美全尺寸皮卡交付节奏、软件与服务业务营收拆分,以及关税成本实际落地值与指引区间的偏离幅度。