中国汽车流通协会乘联分会崔东树10月25日发文披露,2026年9月我国汽车进口量仅2.1万辆,同比下滑49%,环比再降6%,单月降幅堪称惊人。拉长看,2026年1—9月进口汽车29万辆,同比下降20%,进口车市场正以远超预期的速度收缩。值得注意的是,今年进口结构中乘用车占比超过99%,若计入轻卡中的皮卡,乘用车的主导地位还将进一步强化。
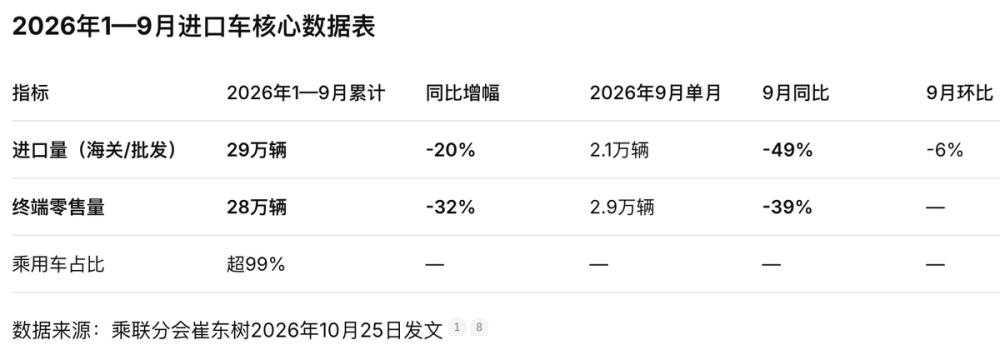
分动力类型看,进口新能源乘用车几乎全线溃退:1—9月纯电动乘用车进口同比下降27%,插电式混合动力下降54%,唯独混动车型同比增长15%表现尚可。崔东树认为,混动进口的增长更多是燃油用户向电动化过渡的惯性选择,并不代表进口新能源真正起势。排量结构上,进口乘用车集中于2升以下汽油车型,去年3—4升排量抗跌能力较强,今年则轮到1.5—2升区间相对坚挺。
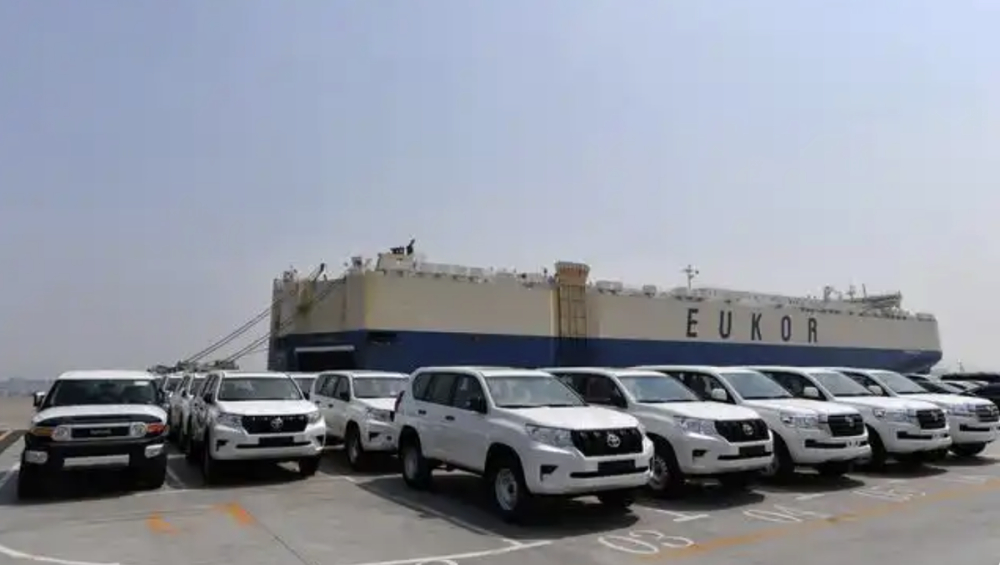
进口车萎缩的背后有多重推力。一方面,宝马X5、奔驰中大型SUV等曾经的进口走量主力相继实现国产,直接抽走了进口车市场最大的基座;另一方面,自主品牌新能源在动力形式、智能座舱和高阶智驾上形成代际优势,同价位国产车型在配置与体验上的竞争力持续挤压进口燃油车空间。崔东树同时指出,国产与进口豪华车市场的需求总体偏弱,豪华消费大盘的收缩进一步放大了进口端的跌幅。
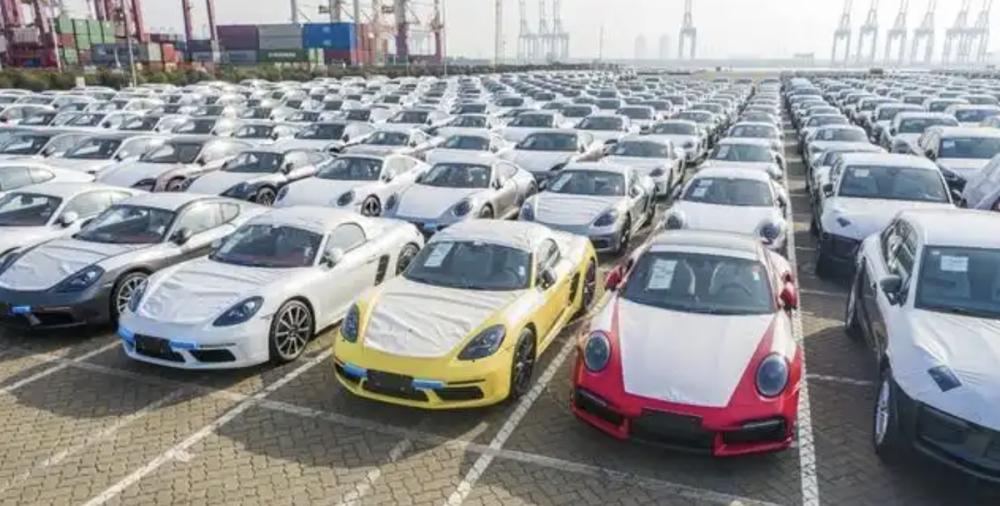
从行业趋势看,进口车大概率不会归零,但市场定位正在被重写:超豪华、性能跑车、硬派越野等小众品类将构成未来的主要存量。与进口持续走低形成对照的是,中国汽车出口仍在高速增长通道中,"输入中国"到"输出中国"的角色转换,正成为全球汽车产业格局中最清晰的变化之一。进口车黄金时代的落幕,或许只是这场权力反转的开始。