11月11日,加拿大锂矿公司Lithium Americas宣布,其位于美国内华达州的旗舰项目Thacker Pass锂矿一期建设成本估算从29.3亿美元上调至38.3亿美元,增幅接近9亿美元,上调幅度约31%。公司将成本上升归因于关税、劳动力成本上涨以及物流费用增加。消息公布当天,公司股价盘中一度下挫10%至1.70美元的历史低点,收盘跌幅收窄至7.7%,年内累计跌幅已达约60%。
成本上调带来约9.95亿美元的额外资金需求,公司计划通过6.5亿美元自有资金投入、3.15亿美元美国能源部贷款准备金以及约3000万美元准备金调整来覆盖。Thacker Pass此前获得联邦政府22.3亿美元能源部贷款支持,这笔贷款在拜登时期批准,现任政府曾试图将其转为股权。通用汽车目前持有项目合资公司38%股份,并锁定部分未来锂产品包销权,此前已向该项目投入6.25亿美元。
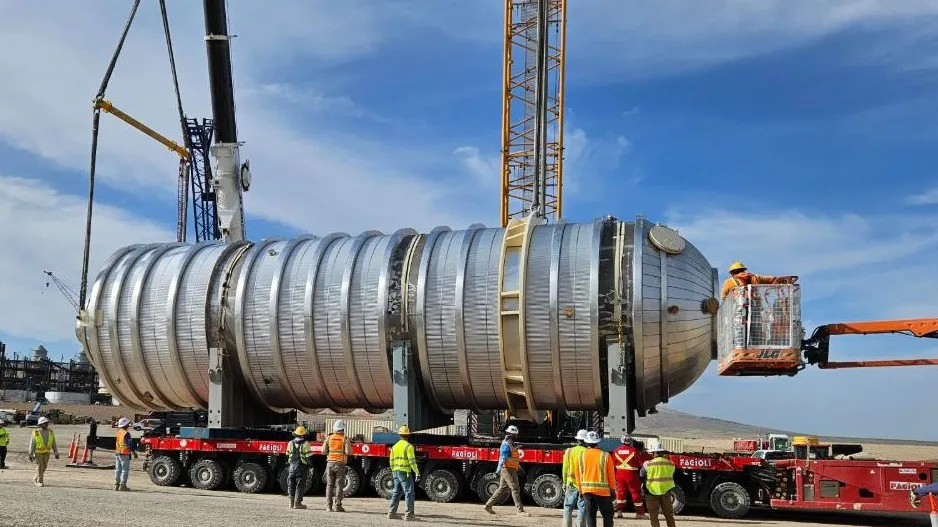
Thacker Pass位于内华达州洪堡县,Lithium Americas称其拥有全球最大的已测定与指示锂资源量,矿山寿命预计约85年。一期处理厂设计年产能4万吨电池级碳酸锂,远期规划分多期扩至16万吨/年。公司强调成本调整不影响建设进度:项目将在2026年底迎来施工高峰,2027年晚些时候实现机械竣工,2028年产量爬坡至商业化水平,2026财年一期资本开支指引为17亿至20亿美元。
这个被白宫寄望于减少电池关键矿物对华依赖的旗舰工程,如今正被美国自己的关税反噬。美国虽坐拥全球最大的锂资源储量之一,但锂产量占全球不足1%,锂加工与锂离子电池生产高度依赖中国。与此同时,锂价已从5月高点腰斩,投资者对电池需求增速放缓和新增供应的担忧持续发酵。TD分析师Craig Hutchison指出,成本上升正值锂价明显走弱,将进一步压缩Thacker Pass的项目价值。
对中国动力电池产业链而言,这则消息颇具参照意义。美国本土矿山项目在关税、人工与物流的三重挤压下成本失控,恰恰反衬出中国锂加工与电池制造体系的成本效率和供应链韧性。在欧美动力电池本土化补贴退坡、贸易壁垒抬头的背景下,海外项目经济性面临重估,国内电池与整车企业出海建厂的选址测算、成本模型都需要把关税变量放到更靠前的位置。