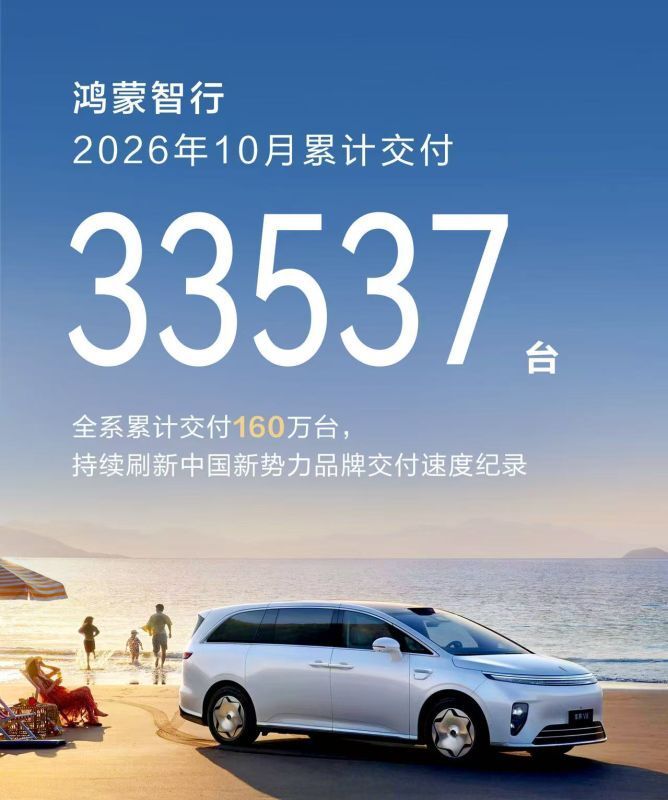
鸿蒙智行的10月成绩单,因为一笔加减法被推上风口浪尖。11月1日12时,鸿蒙智行官方宣布10月全系交付新车33537台,全系成交均价超40万元,累计交付量突破160万台,但并未同步公布分品牌数据。随后三家合作主机厂的数据陆续披露,问界、智界、享界三家相加反而比官方总量多出832台,统计口径之争随即引爆。
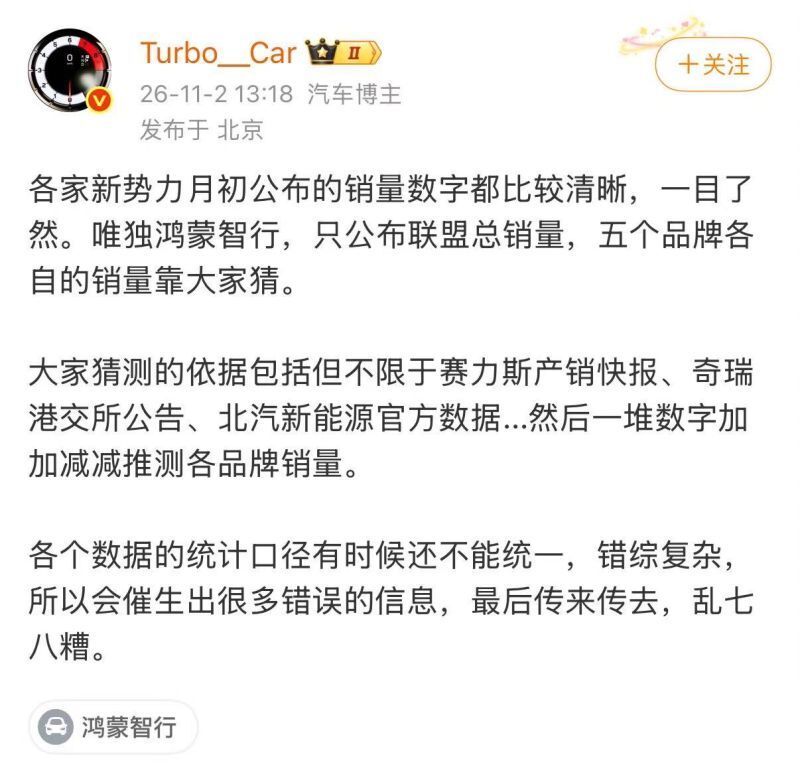
具体来看:赛力斯集团11月2日披露的产销快报显示,问界所在口径的赛力斯汽车10月销量为22105辆,同比下降54.69%;奇瑞汽车11月1日销量公告显示,智界品牌10月销量6090辆,同比下降52.5%;北汽新能源战报显示享界10月销量6174辆。三家相加34369台,而五界之中江淮制造的尊界、上汽制造的尚界并未单独披露数据,若坚持分项之和等于全系总量,尚界与尊界合计交付竟是「负832台」。
更尖锐的对账还在后面:按官方总量扣除问界与智界,享界、尊界、尚界三个品牌合计仅剩5342台,而享界一家就宣布了6174辆。截至目前,鸿蒙智行方面暂未就差额作出解释。多家媒体报道的第三方估算显示,尚界10月交付在5700辆上下、尊界约2500辆,量级与5342台的余量大致接近。
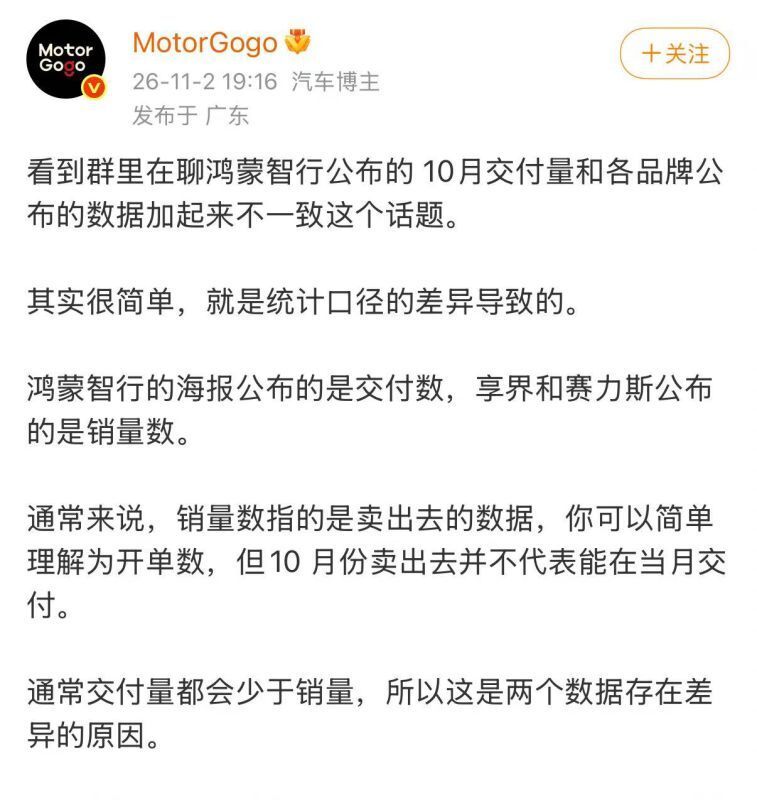
口径之争的核心在于两套数据体系天然不同。有行业分析指出,传统车企对外发布销量多采用工厂出库的批售口径,而鸿蒙智行公布的全系数据以终端交付为标准,中间隔着物流在途、渠道压库、展车归属与跨月统计差异;赛力斯快报统计的是赛力斯汽车而非问界品牌,北汽的享界数字系整体减极狐推算所得。也有观点认为,上市公司产销快报受披露规则约束,鸿蒙智行的整体数据更偏营销性质,两套数据混用对比本身就不严谨。
无论数字争议如何收场,都改变不了鸿蒙智行销量腰斩的事实:2025年10月交付68216台创下当时单月纪录,今年10月33537台同比下滑50.84%,环比9月的37490台再降约10.5%,已是连续第五个月同比下滑、第四个月环比下滑。分品牌看,问界22105台占全系约三分之二。背景是9月15日鸿蒙智行公告问界产品定义、营销、渠道、服务改由赛力斯主导,10月正是交接后的首个完整交付月,叠加新款问界M8等新车尚未大规模交付,产品青黄不接。
从全年目标看,鸿蒙智行2026年100万至130万辆的交付目标压力巨大,前10月累计交付约40.1万辆,完成率仅四成左右;对比去年四季度的高基数,全年能否正增长存疑,年末增量主要寄托在11月13日上市的新款问界M8与享界V8身上。这场数据争议的根源,是华为零部件供货、HI模式与鸿蒙智行生态并存的多主体统计格局——接下来鸿蒙智行要证明的,不只是口径能不能对上,还有离开旧叙事后这套生态模式还能不能自己跑。