中国品牌在东南亚新能源汽车市场的统治力正在快速拉开差距。普华永道(PwC)旗下东盟汽车专业中心最新研究显示,2026年上半年,印度尼西亚、马来西亚、泰国、越南、菲律宾和新加坡六个市场的新能源汽车销量约为55.7万辆,同比增长约62%;新能源汽车在整个汽车市场中的渗透率提升约10个百分点,达到32%。在销量最高的15个品牌中,中国品牌占据8席,合计销量约26.18万辆,市场份额约47%,比去年同期提升4个百分点。
越南本土品牌VinFast登顶区域榜首,排名较2025年上半年上升4位,半年销量约12.1万辆,同比增长约73%。不过其销量几乎完全依赖越南国内市场,占比高达96%,其余约4%分布在印度尼西亚和菲律宾。比亚迪以约8.2万辆稳居第二,较2025年上半年增长近50%,在印尼和泰国两个东盟核心市场尤其受欢迎。丰田以约6万辆排名第三,但其新能源销量主要来自油电混动车型,纯电产品线占比有限。
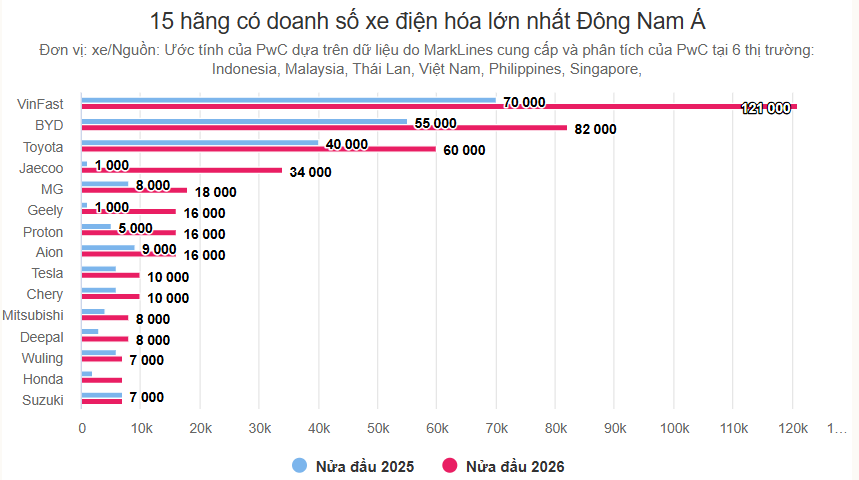
(普华永道口径:上半年东南亚新能源汽车销量前十五品牌,浅蓝为2025年上半年,玫红为2026年上半年)
增速最猛的是奇瑞旗下Jaecoo——半年销量从上年同期的约1000辆猛增至3.4万辆,增长约34倍,在东盟新车销量最大的印尼市场拿下43%的份额;奇瑞在越南与合作伙伴共建的Omoda、Jaecoo组装工厂也已于8月投产下线首批整车。从排名看,MG、吉利、广汽埃安、奇瑞、深蓝、五菱等中国品牌悉数跻身前十五,特斯拉则是唯一进入榜单的美国车企,目前在新加坡、马来西亚、泰国和菲律宾销售,即将进入越南。
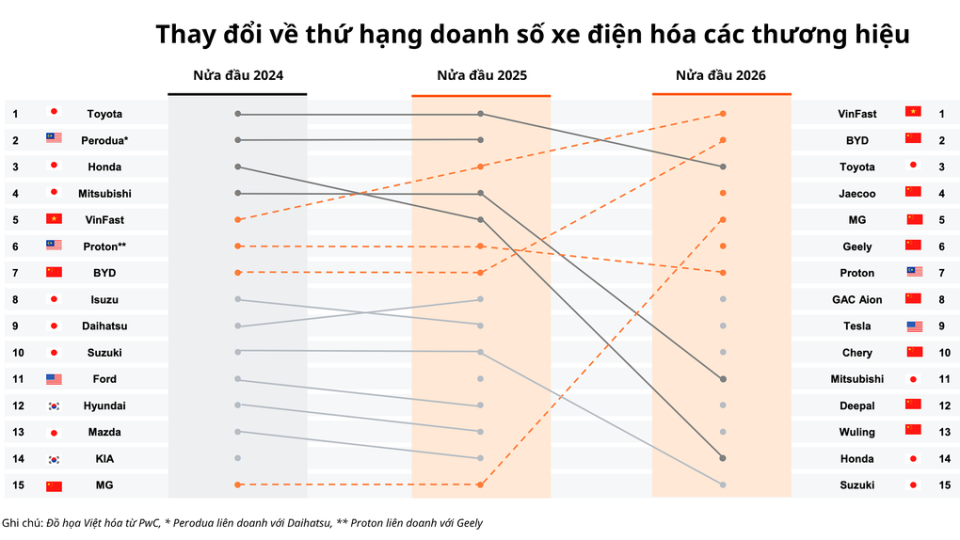
(东南亚新能源汽车品牌排名三年变迁:VinFast从2024年上半年的第五升至第一,中国品牌占据8席)
与中国品牌的强势扩张形成鲜明对比,日系品牌新能源份额约19%,主要依靠丰田、本田、三菱和铃木;欧系品牌仅占约3%。韩国车企的现代和起亚双双跌出前十五,两家虽然在越南有一定销量,但在新能源汽车领域存在感明显弱于竞争对手,日、韩、欧系品牌份额上半年普遍出现下滑。
从大盘看,2026年上半年东南亚六国汽车总销量约175.5万辆,同比增长11%,其中越南以31.1%的增速领跑,印尼(15.9%)和泰国(15.1%)紧随其后。电动化与本土化正在同步加速,对中国车企而言,东南亚的竞争已经从"产品出海"进入"产能出海"阶段,奇瑞越南工厂投产即是信号;但在VinFast本土一家独大的越南市场,中国品牌要真正站稳脚跟,本地化产能、渠道与服务体系的比拼才刚刚开始。
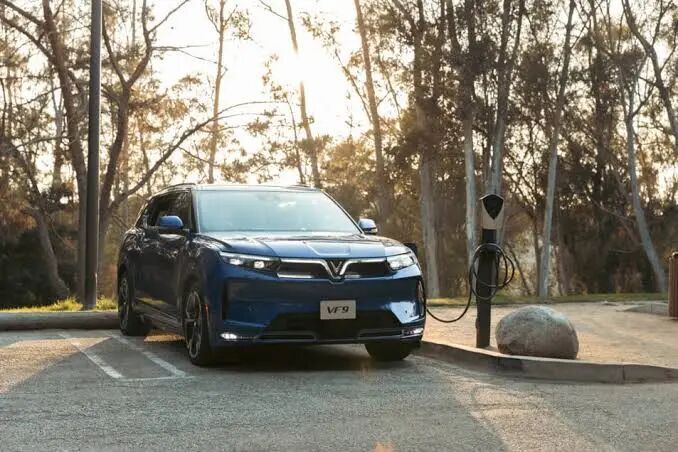
(正在补能的VinFast电动车,图片来源:腾讯新闻)