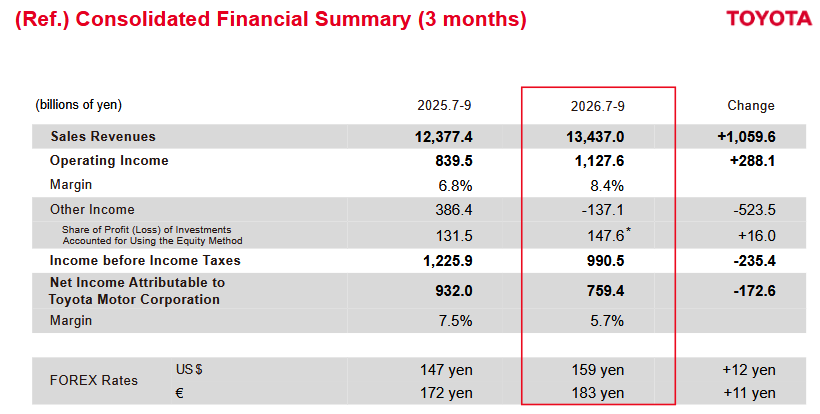
丰田汽车11月5日(周四)公布2027财年第二季度(2026年7—9月)业绩。财报显示,当季营收13.437万亿日元,同比增长8.6%;营业利润1.1276万亿日元,同比增长34.3%,为六个季度以来首次实现同比增长;营业利润率回升至8.4%,上年同期为6.8%。归属于公司的净利润则为7594亿日元,同比下降18.5%。
利润端的表现明显好于市场预期。伦敦证券交易所集团(LSEG)调查的9位分析师给出的营业利润预期中值为9920亿日元,实际数字高出约13.6%。丰田将增长归因于北美市场混合动力车型需求强劲以及日元走弱带来的汇率红利——本季度财报采用的汇率假设为1美元兑159日元、1欧元兑183欧元,上年同期分别为147日元和172日元。
从上半年整体看,丰田2027财年前六个月营收26.96万亿日元,同比增长9.5%;营业利润2.19万亿日元,同比增长9.2%;净利润2.24万亿日元,同比增长26.1%。基于二季度的超预期表现,丰田把截至2027年3月的全财年营业利润目标从3.4万亿日元上调至3.9万亿日元,约合247亿美元,上调幅度约15%;净利润预期由3.25万亿日元上调至3.57万亿日元。
股东回报同步加码。丰田将股票回购规模上限从1万亿日元扩大3000亿日元至1.3万亿日元,约合82亿美元,回购股份数量上限由5亿股提高至6.1亿股,并以每股2725日元的价格发起要约收购,三井住友海上保险、爱和谊日生同和财产保险、东京海上日动火灾保险与损保日本兴亚财产保险已同意参与出售。财报公布后,丰田在东京市场股价盘中最高涨幅达15%,创下2008年以来最大单日涨幅。
不过中国市场仍是这份财报里最难回避的一块。今年1—9月,丰田在华(含雷克萨斯)累计销售约105.55万辆,同比下降18.9%;9月销量约12.77万辆,同比下降19.7%,已连续八个月同比下滑。4—9月,丰田在华合并子公司营业利润为650亿日元,较上年同期的1222亿日元接近减半,中国业务的盈利贡献正在快速收缩。
为扭转局面,丰田的动作集中在产品与体系两个层面:本周透露计划在中国推出卡罗拉下一代车型,高管还暗示可能为该车型增加纯电版本;上海雷克萨斯纯电工厂按计划于2027年末投产;中国首席工程师团队由4人扩充至7人,推进ONE R&D研发一体化,并把两家合资公司的研发、采购、生产进一步打通。AutoCN认为,混动产品结构与汇率红利撑起了这一季的利润表,但北美市场的政策不确定性和中国市场的持续失血,仍是丰田全年3.9万亿日元目标能否兑现的最大变量。